意向把握
「お客さまの意向」、どこまで聞けばいい?保険代理店の意向把握を実務で考える
「安い保険がいい」と聞くだけで、意向把握は十分でしょうか。必要な補償や優先事項の聞き方、提案とのつながり、商談中の意向の変化、最終確認と記録まで、募集現場の例から整理します。
目次 (10項目)開く
「できるだけ安い保険がいいです」
お客さまからこう言われたとします。
では、
「保険料を安くしたい」
と記録すれば、意向把握は終わりでしょうか。
たしかに、それもお客さまの希望の一つです。
でも、
何の補償が必要なのか。
どこまでの補償を求めているのか。
保険料と補償のどちらをより重視するのか。
今の契約で困っていることはあるのか。
によって、提案する内容はかなり変わります。
だから意向把握は、
「意向確認欄を埋めるために質問する」
というより、
「この人に何を提案すればいいのか分かるところまで話を聞く」
と考えた方が分かりやすいと思います。
今回は、保険代理店の募集現場で、
お客さまの意向をどこまで聞けばいいのか
を整理します。
そもそも「意向把握」と「意向確認」は少し違う
ここは最初に分けておきたいところです。
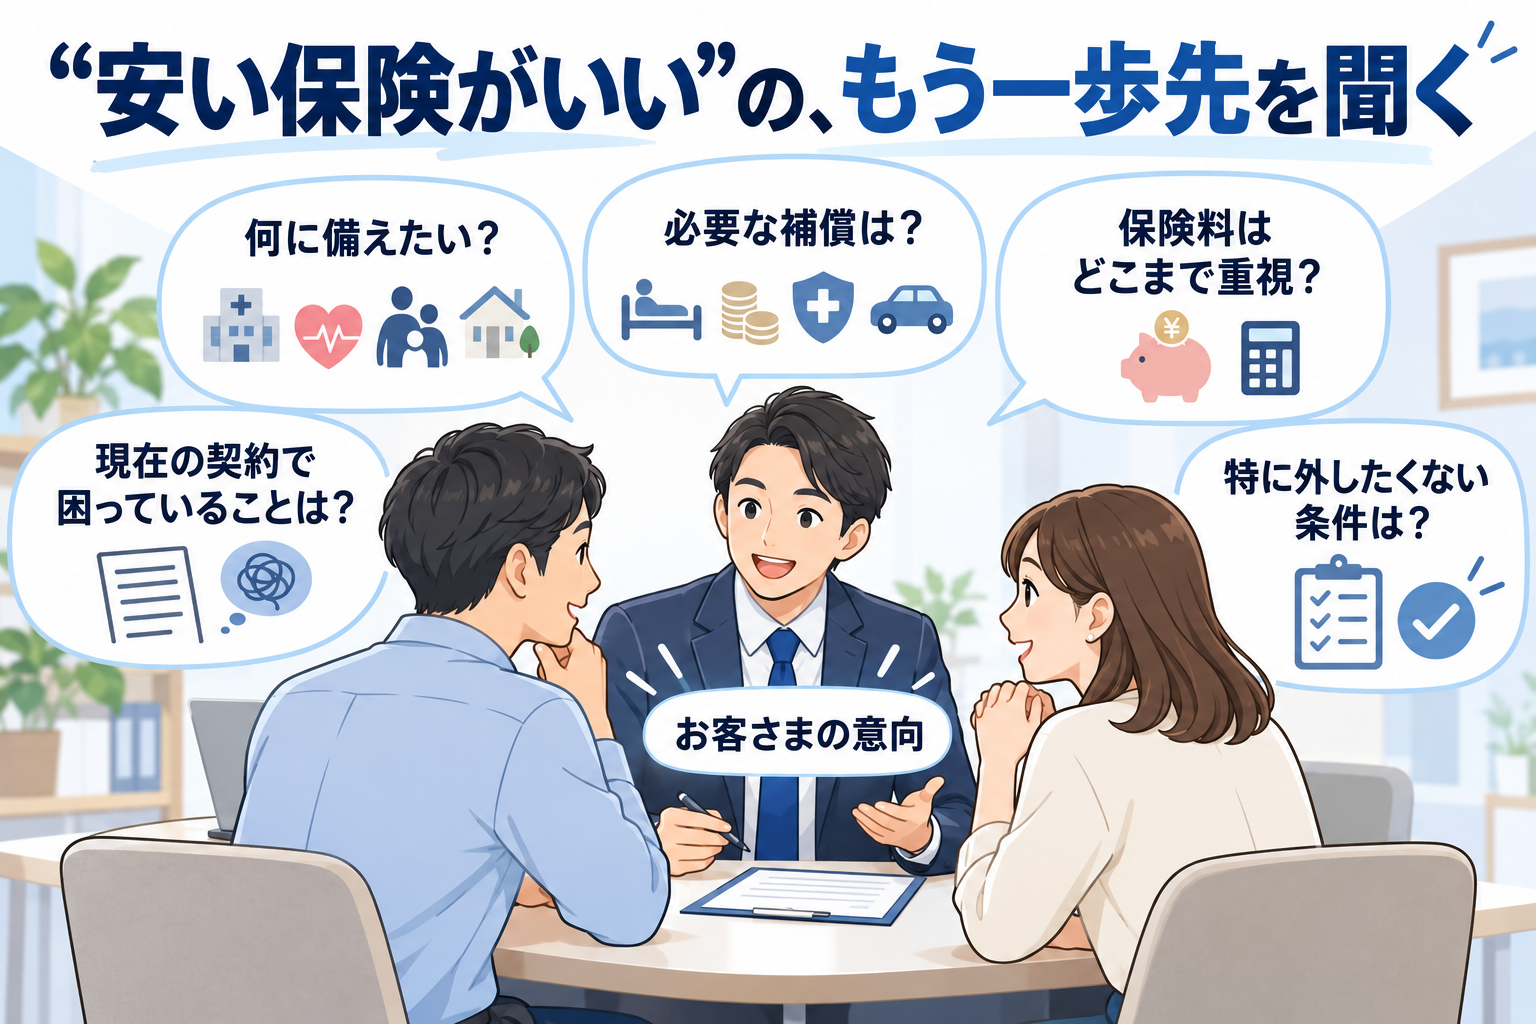
金融庁の現在の監督指針では、保険募集人は、
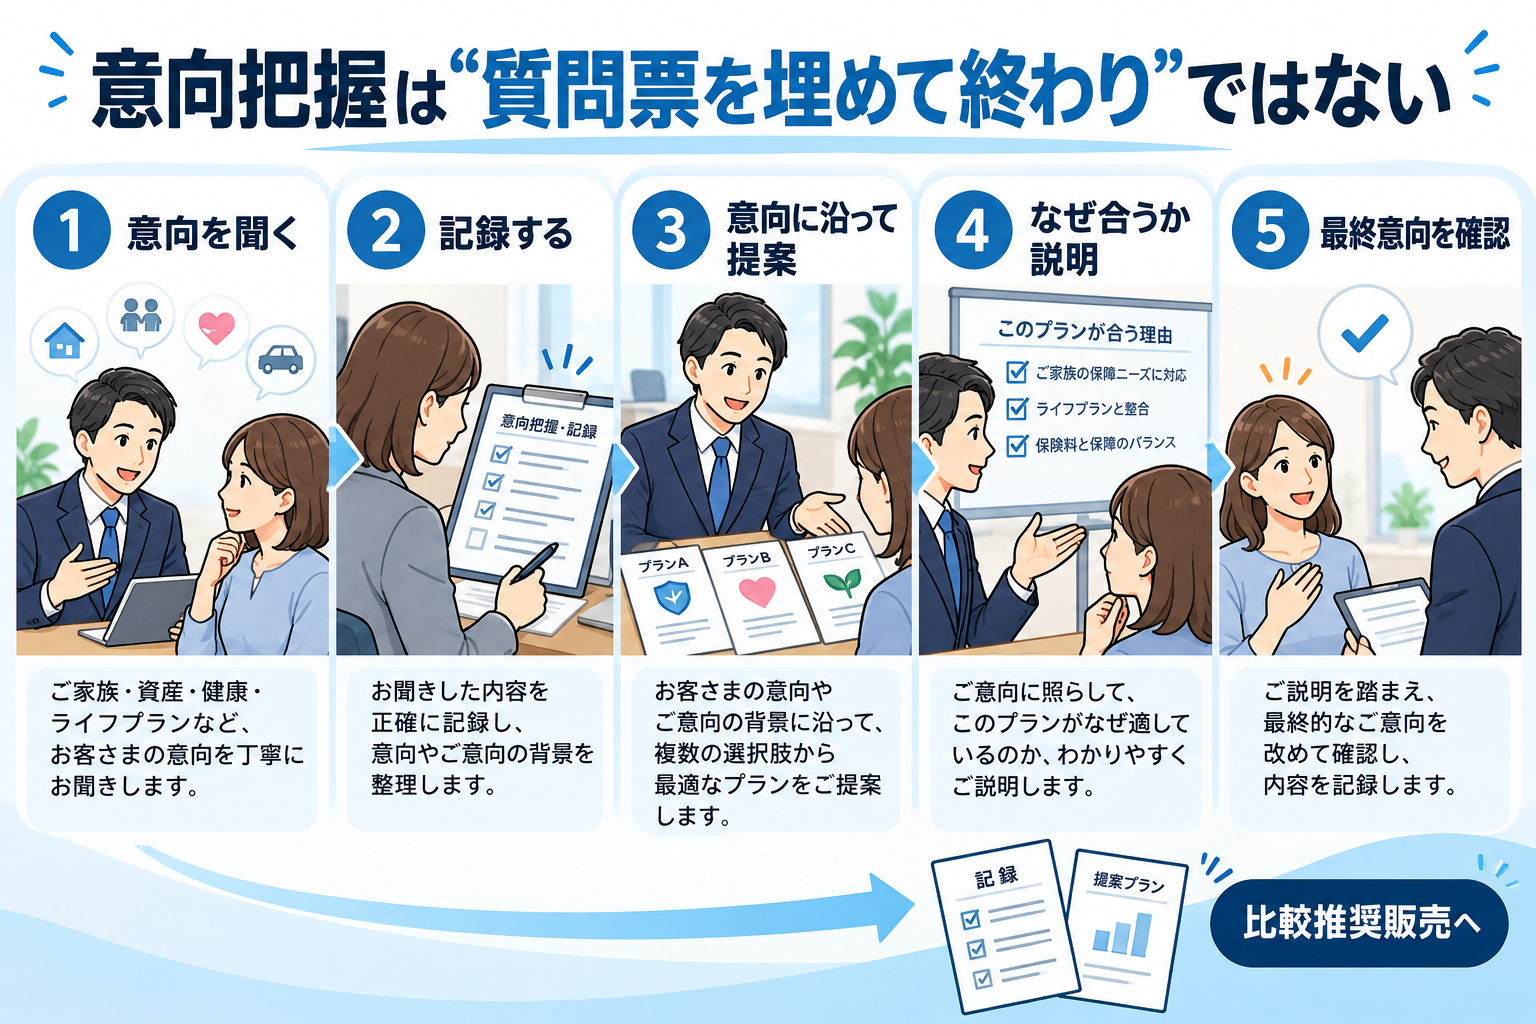
顧客の意向を把握する ↓ その意向に沿った保険を提案する ↓ 提案内容を説明する ↓ 契約前に、最終的な意向と申込内容が合っているか確認する
という流れを取ることが求められています。 金融庁の監督指針:II-4-2-2(3)①
つまり、
意向把握=提案する前や提案を作る過程で、お客さまが何を求めているかを知ること
で、
意向確認=最後に、その希望と実際に申し込む契約が合っているかを確認すること
です。
似た言葉ですが、役割が違います。
「安い保険がいい」は、立派な意向。でも、それだけで商品を決められる?
たとえば自動車保険で、
「とにかく安い方がいい」
と言われたとします。
これは間違いなく一つの希望です。
でも、そのまま一番保険料の安いプランを出して終わり、というわけにはいきません。
少し話を聞くと、
「車両保険はいらない」
と思っていたけれど、実は新車を買ったばかりだった。
あるいは、
「最低限でいい」
と言っていたけれど、家族もその車を運転する。
ロードサービスはかなり重視している。
ということもあります。
金融庁の監督指針でも、個別プランを提案する際には、まず顧客の意向を把握し、その意向に基づいたプランを提示したうえで、そのプランが顧客の意向とどう対応しているのかを説明する考え方が示されています。
なので、
保険料を安くしたい
だけではなく、
保険料を抑えたい。ただし対人・対物補償は十分確保したい。車両保険は不要。家族も運転する。
くらいまで分かれば、提案とのつながりはかなり見えやすくなります。
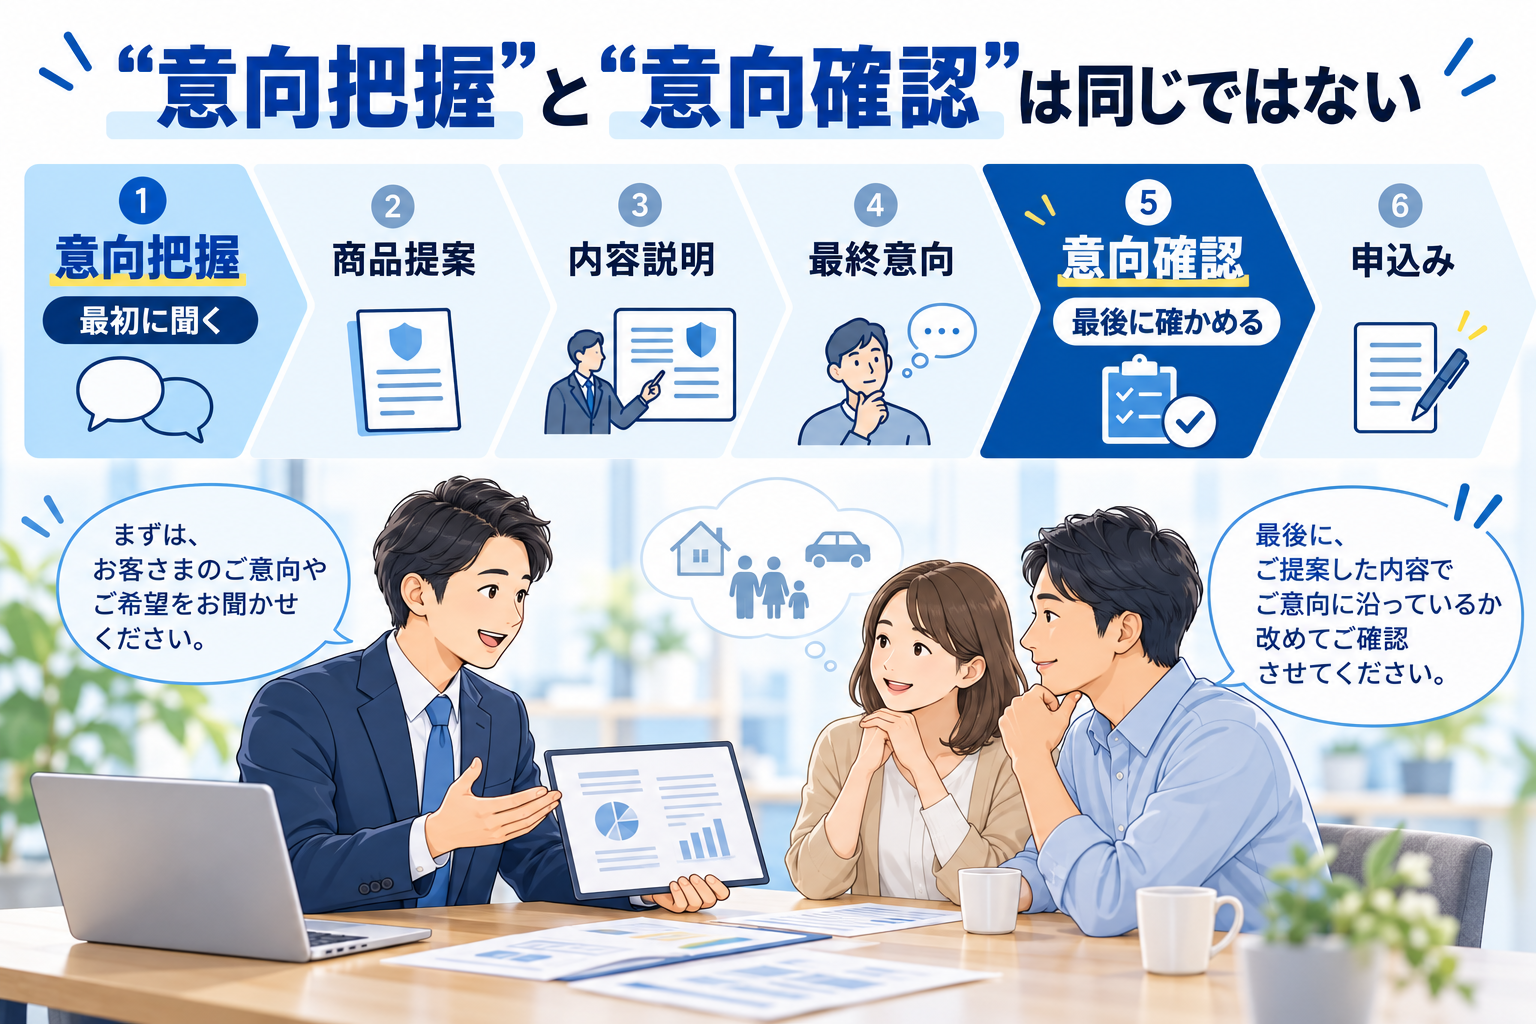
では、何を聞けばいい?
これは商品によって変わります。
毎回すべてのお客さまに同じ20問を聞けばいい、という話ではありません。
金融庁も、意向把握・確認の具体的な方法について、取り扱う商品や募集形態に応じて工夫する考え方を示しています。
それでも、考える軸としては、たとえば次のようなものがあります。
何に備えたいのか
まず一番基本になる部分です。
自動車事故なのか。
火災なのか。
病気なのか。
事業上の賠償事故なのか。
「保険に入りたい」というだけでは、まだかなり広いですよね。
どのくらいの補償を求めているのか
補償範囲や保険金額についての希望です。
充実した補償を求めるのか。
最低限でいいのか。
免責金額を上げてでも保険料を抑えたいのか。
ここが分からないと、同じ種類の保険でも提案内容が変わります。
保険料をどの程度重視するのか
保険料も重要な意向です。
ただ、
「最安が最優先」
なのか、
「多少高くても補償を重視」
なのかでは意味が違います。
単に「安い方がいい」と聞くだけでなく、
何と比べて安さを優先するのか
まで少し聞けると、かなり分かりやすくなります。
今の契約で困っていることはあるか
更改や乗換えなら、これもかなり重要です。
「今の契約の何が不満なのか」
を聞く。
保険料なのか。
補償なのか。
事故対応なのか。
手続きなのか。
ここが分かると、次の提案で何を変えるべきかが見えてきます。
何でも細かく聞けばいいわけでもない
逆に、
「意向把握が大事だから、とにかく全部聞こう」
というのも少し違います。
自動車保険の更新なのに、関係の薄い質問を延々としても、お客さまには負担です。
監督指針でも、自動車や不動産購入などに伴う補償については、お客さま自身が必要な補償をイメージしやすいことから、主な意向・情報を把握したうえで個別プランを作成・提案する方法が例として示されています。
事業者向け保険についても、顧客の保険知識や商品の特性に応じて適切な方法を取る考え方です。
つまり、
聞く量を増やすことが目的ではない。
その商品を提案するために必要な希望が分かっているか。
こちらを見る方が実務的です。
「お客さまが言ったこと」だけが意向とは限らない
意向把握というと、
「本人が口にした内容をそのまま記録する」
と思いがちです。
でも監督指針では、年齢や生活環境などの顧客属性から意向を推定する方法も想定されています。
たとえば、
新しく家を買った。
子どもが生まれた。
事業を始めた。
車を買い替えた。
こうした状況から、
「こういうリスクへの備えを考えているのではないか」
と考えることはあります。
ただし、代理店側が勝手に決めつけていいという意味ではありません。
監督指針でも、推定した意向に基づいてプランを作る場合には、どのような意向を推定したのか、そしてそのプランがその意向とどう対応しているのかを顧客へ説明する考え方が示されています。
つまり、
「新車なので、車両保険をご希望だろう」
で終わるのではなく、
「新車ということもあり車両保険も含めたプランを作っていますが、車両保険についてはどのようにお考えですか?」
と本人へ確認する。
この一手間です。
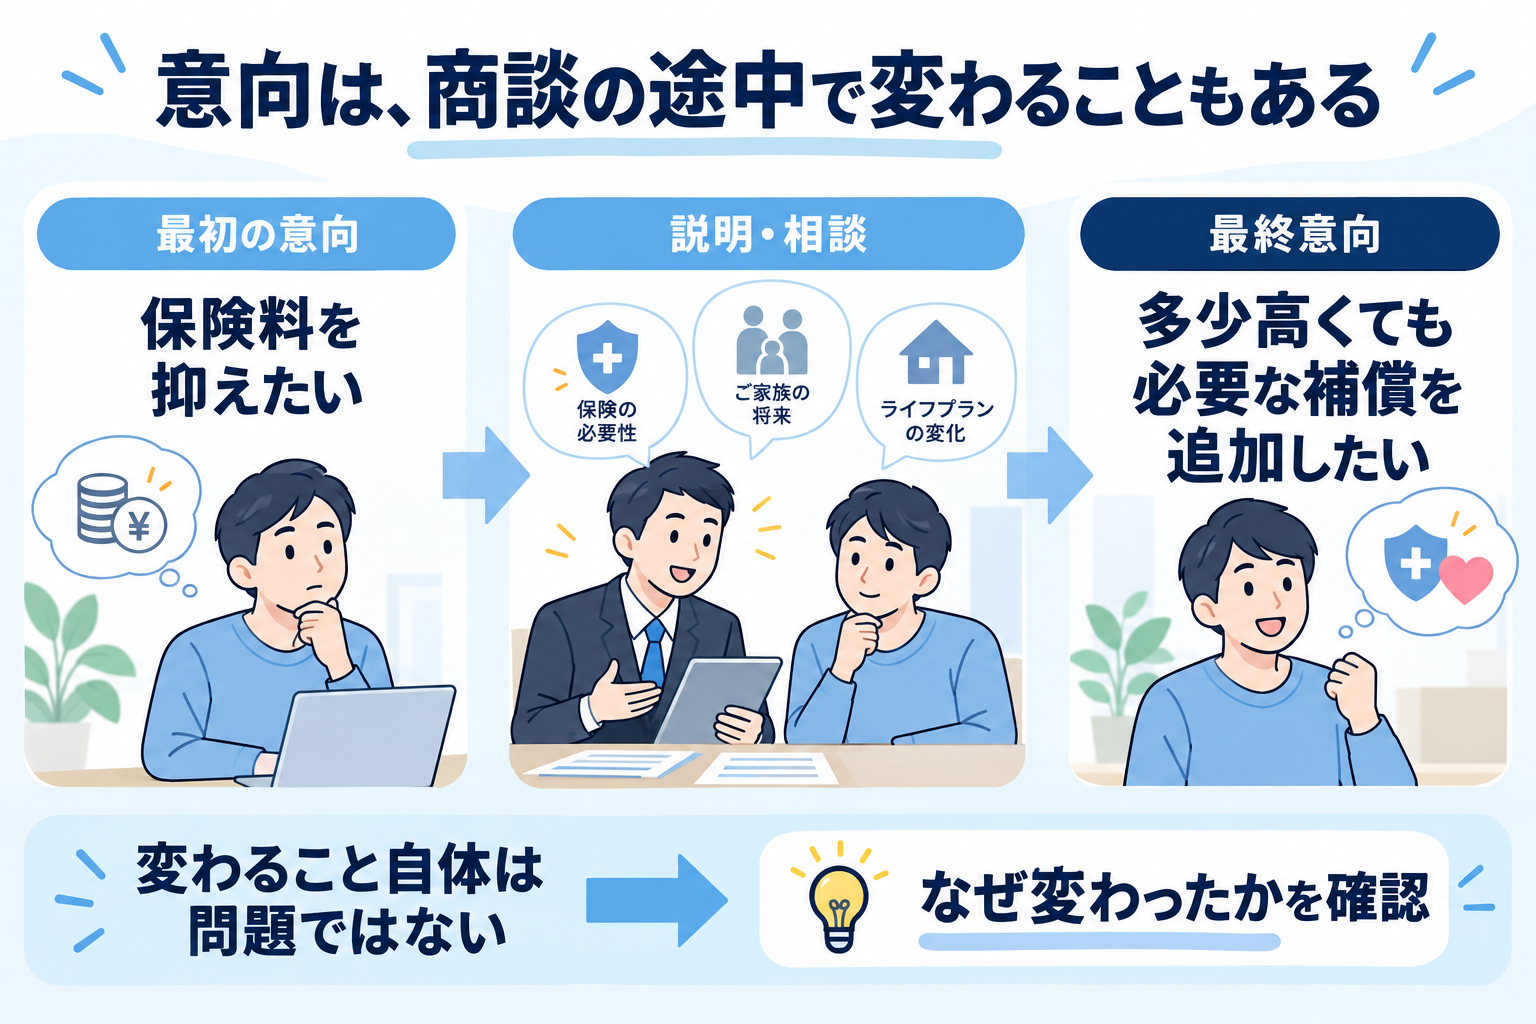
最初の希望と、最後の希望が変わることもある
商談の最初は、
「とにかく安くしたい」
と言っていた。
でも説明を聞いて、
「それなら少し高くても、この補償は付けたい」
と変わった。
これは普通にあります。
だから金融庁の監督指針でも、最終的な意向が固まった段階で、最初に把握した主な意向と最終意向を比較し、違いがあればその相違点を確認する流れが示されています。
そして契約前には、
最終的な意向と、実際に申し込む契約内容が合っているか
を確認します。
たとえば、
当初
保険料をできるだけ下げたい。
説明後
保険料は多少上がっても、弁護士費用特約を付けたい。
なら、この変化自体は問題ではありません。
むしろ、
なぜ変わったのか分かること
が大切です。
記録は「安い保険希望」だけで終わらせない
意向を把握したら、あとから分かる形で残しておくことも重要です。
ただし、ここでも長文を書く必要はありません。
たとえば、
保険料を現在より抑えたい。対人・対物は現契約と同程度を希望。車両保険は不要。家族も運転するため運転者条件を確認して提案。
くらいでも、
安い保険希望
より、かなり分かりやすくなります。
あとから別の人が見ても、
なぜこのプランを提案したのか
を追いやすいからです。
特に乗合代理店では、この意向把握が、その次の比較推奨販売にもつながります。
お客さまが何を重視しているのか分からなければ、
「なぜA社の商品を勧めたのか」
も説明しにくくなります。
比較推奨販売の記事で扱った、
顧客の意向 → 商品を絞る → 推奨理由を説明する
という流れの最初が、この意向把握です。
意向把握を担当者ごとの聞き方にしない
Aさんは、かなり丁寧に聞く。
Bさんは、
「安い方でいいですよね?」
だけ。
Cさんは独自の質問票を使っている。
こうなると、代理店としてかなりばらつきます。
もちろん、お客さまとの会話を全部マニュアル化する必要はありません。
でも、
最低限どんなことを確認するのか。
何を記録するのか。
最後に何を確認するのか。
くらいは、代理店として決めておいた方がいいでしょう。
金融庁の監督指針でも、保険募集人による意向把握・確認義務を適切に履行できるような体制整備が求められています。 金融庁の監督指針:II-4-2-2(3)④
ここから社内規程につながります。
社内規程に入れるなら、どんな文章になる?
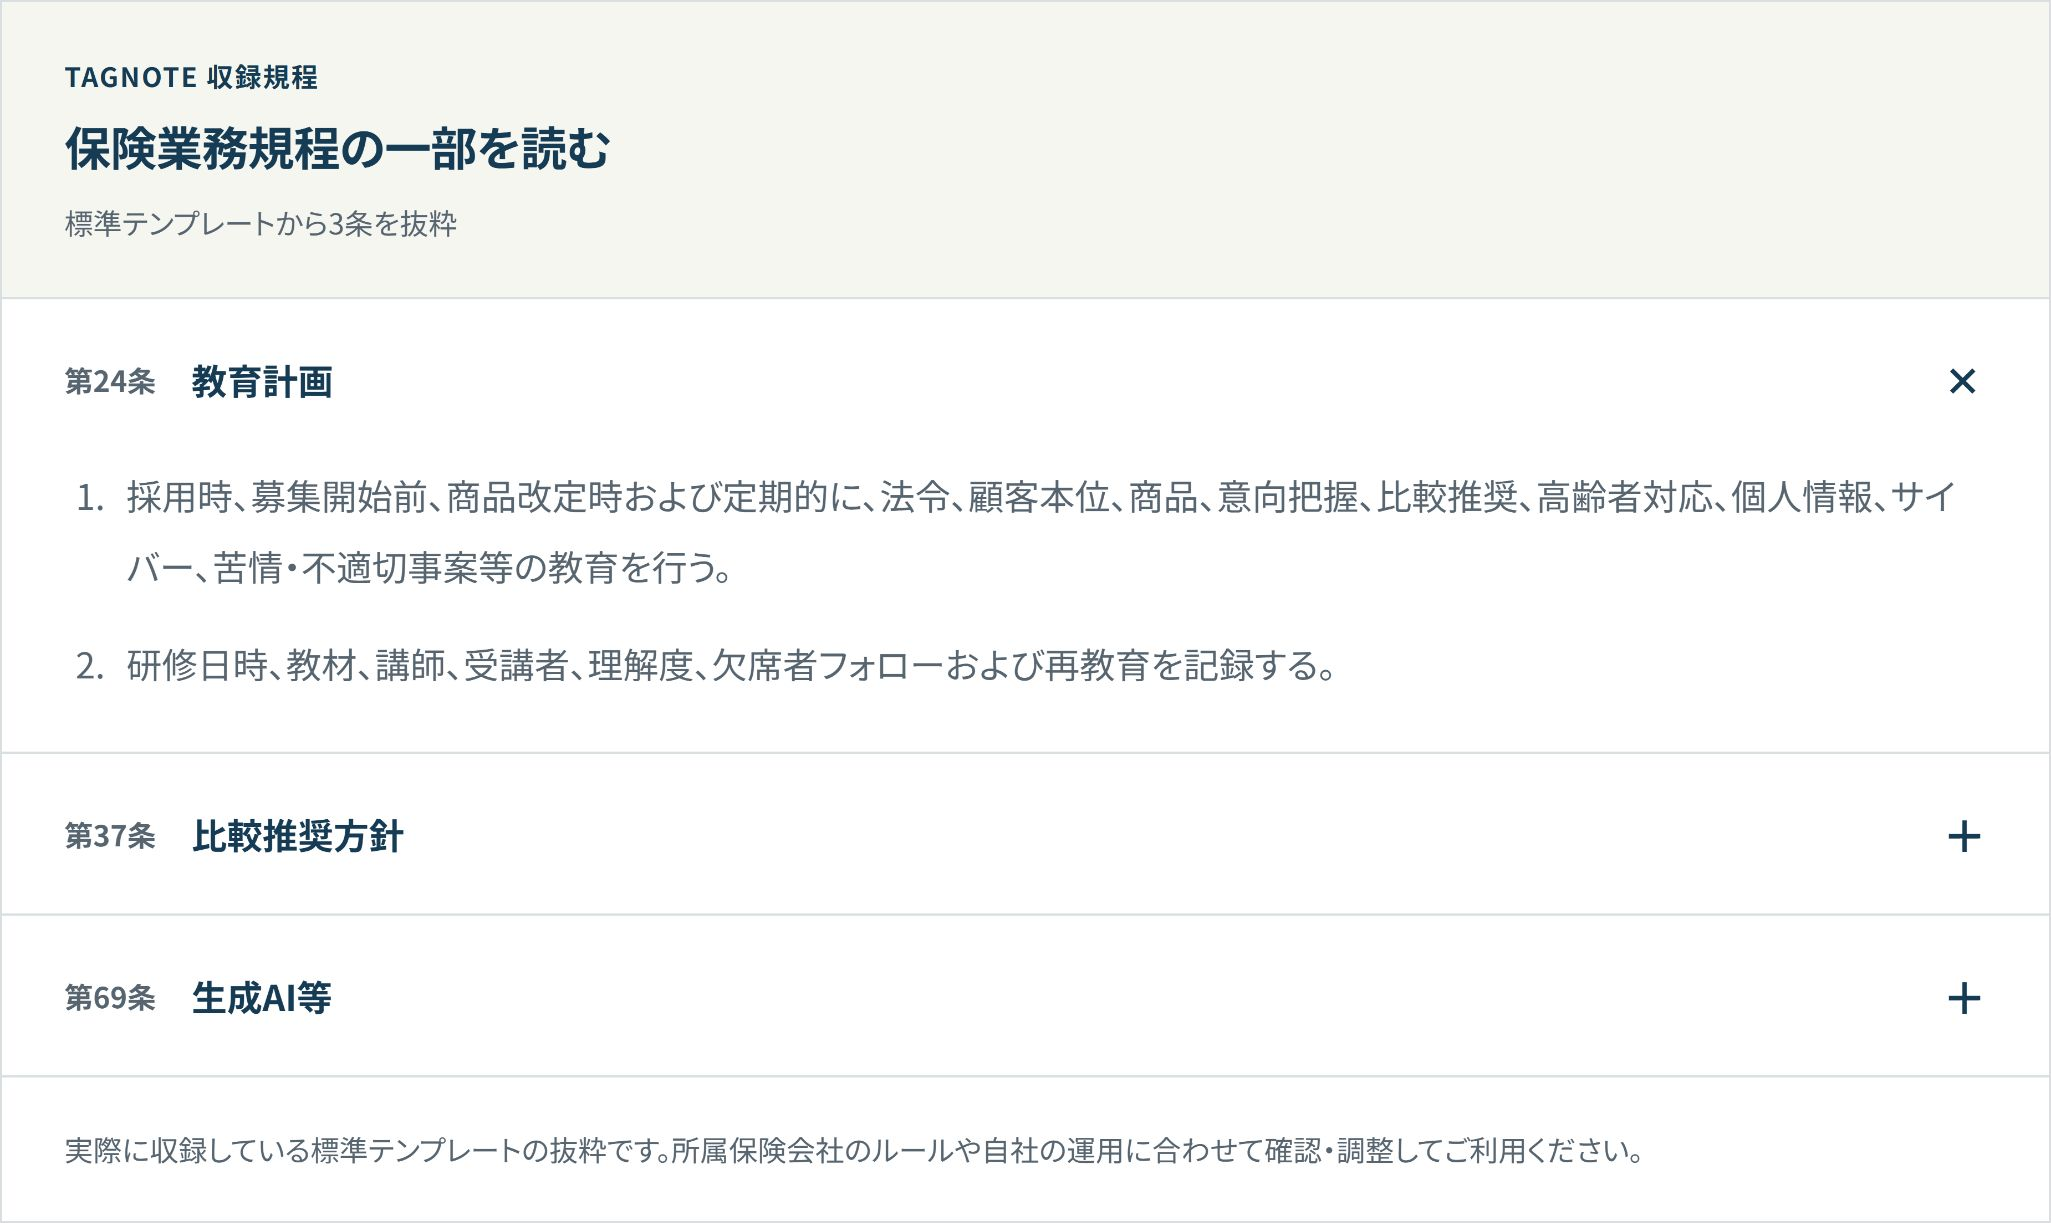
私たちが提供している保険代理店向けの自己点検・教育管理サービス「TAGNOTE」では、意向把握について、たとえば次のような規程を収録しています。
TAGNOTE収録規程例 第28条「意向把握」
顧客が希望する補償分野、主な補償内容、保険期間、保険料、保険金額その他優先事項を把握し、記録する。
事業者向け契約では、事業内容、リスク、既契約、事故歴、財務上の制約その他合理的に必要な情報を把握する。
そして提案については、
第29条「提案および意向との対応」
把握した意向に基づき商品を提案し、意向と提案内容の対応関係を分かりやすく説明する。
最終段階についても、
第30条「最終意向の確認」
申込日までに、当初意向と最終意向の相違およびその理由を確認し、申込内容が最終意向に合致することを顧客と確認する。
という流れにしています。
ポイントは、意向把握だけを独立した作業にしていないところです。
意向を聞く → その意向から提案する → 提案との関係を説明する → 最後にもう一度確認する
までを一つの募集手続として考えています。
※これはTAGNOTEが実務利用を想定して作成した規程例で、金融庁や所属保険会社の公式規程そのものではありません。商品、代理店形態、所属保険会社の基準などに応じて確認・調整してください。
TAGNOTEに登録すると、この意向把握部分を含め、TAGNOTEに収録している保険業務規程テンプレート一式を確認できます。
まず、「安い保険がいい」と言われた場面を考えてみる
最後に、もう一度最初の例に戻ります。
お客さまが、
「安い保険がいいです」
と言った。
そこで、
「分かりました」
とすぐ商品を出すのではなく、
あと一つ、二つ聞いてみる。
「保険料を抑えるためなら、補償を少し減らしても大丈夫ですか?」
「逆に、これは絶対に残したいという補償はありますか?」
これだけでも、かなり変わります。
意向把握は、質問項目をたくさん増やす競争ではありません。
その人に何を提案すればいいのか、理由を持って判断できるところまで聞けているか。
まずはそこを考える。
そして、
なぜこの商品を提案したのかを、あとから見ても説明できるようにする。
そこまでできると、意向把握は単なるチェック欄ではなく、実際の募集に使える情報になります。
運営:株式会社Arima Estate · 編集方針・著者情報
出典・参考資料
- 金融庁「保険会社向けの総合的な監督指針」
該当箇所:II-4-2-2(3)①~④:意向把握・確認の方法、主な確認事項、意向の推定と説明、当初意向と最終意向の比較、体制整備と帳票等の保存。2026年9月30日確認。