募集記録
保険代理店の募集記録、どこまで残しておけばいい?「誰が何を説明したか分からない」を防ぐ
申込書はあるのに、なぜその契約になったか分からない。顧客の意向、提案理由、説明、最終確認、同意まで、募集の経緯を後からたどれる記録の残し方と書式例を整理します。
目次 (13項目)開く
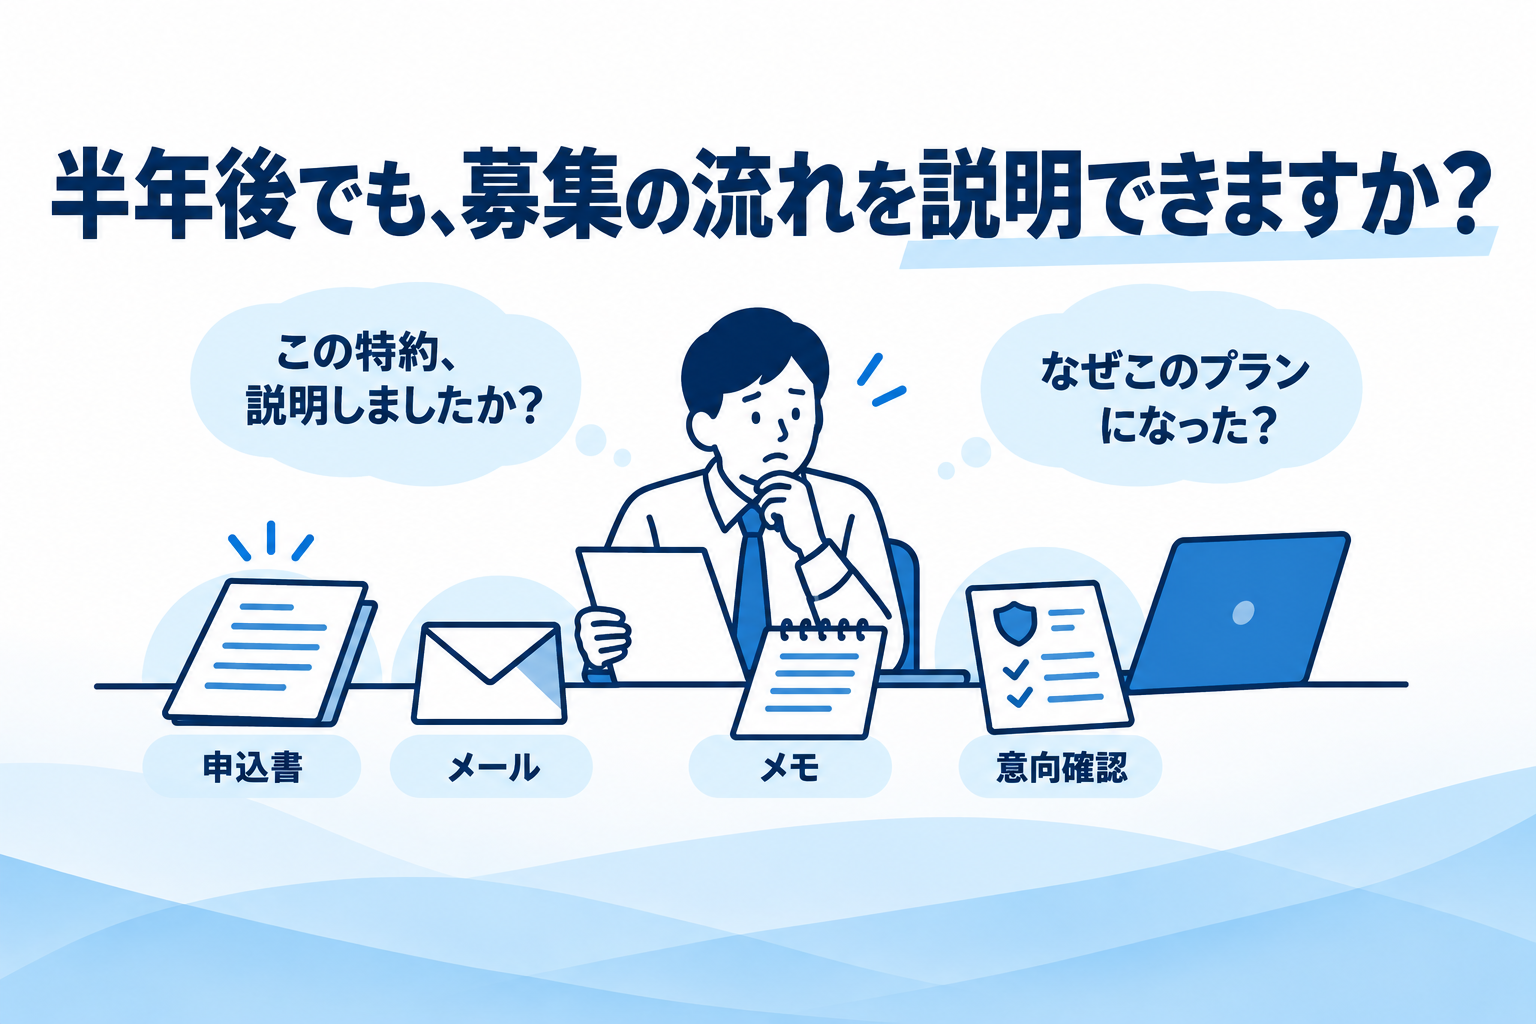
「この特約については、契約するときに説明しましたか?」
こう聞かれたとき、
「説明したと思います」
では、少し困ります。
契約したのは半年前。
担当者自身も、細かい会話までは覚えていない。
申込書は残っている。
意向確認もある。
でも、
「なぜこのプランになったのか」
「この点について、お客さまに何と説明したのか」
までは分からない。
保険募集の記録で難しいのは、まさにここだと思います。
募集のたびに会話を一言一句書き起こす必要はありません。
一方で、あとから見ても、
誰が、何を確認して、何を説明し、どうしてこの契約になったのか
がまったく分からない状態にもしたくありません。
今回は、保険代理店の「募集記録」について、どこまで残しておくと実務で使いやすいのかを考えます。
募集記録は「何かあったとき」だけのためではない
記録というと、
「トラブルになったときの証拠」
という印象が強いかもしれません。
もちろん、それも一つの役割です。
ただ、それだけではありません。
たとえば担当者が変わったとき。
契約更新のとき。
お客さまから以前の説明について質問されたとき。
自己点検や保険会社からの確認を受けたとき。
こうした場面でも、過去の募集経緯が分かるとかなり助かります。
金融庁の現在の監督指針でも、保険募集管理について、適切な募集を行うだけでなく、内部監査や代理店監査等を通じて事後的に適切性を検証できる態勢が求められています。 金融庁の監督指針
つまり、
その場で正しく説明すること
と、
あとから、その説明がどう行われたか確認できること
はセットで考えた方が分かりやすいです。
「申込書がある」だけでは、募集の経緯までは分からない
申込書を見ると、
どの商品に加入したか。
補償内容。
保険料。
契約者情報。
などは分かります。
でも、
なぜこの商品を選んだのか
までは、必ずしも分かりません。
たとえば、
お客さまが最初は
「できるだけ安くしたい」
と言っていた。
説明を聞くうちに、
「少し高くてもこの補償は残したい」
と変わった。
最終的に、その意向に合わせてプランを変更した。
こういう経緯は、申込書だけでは見えにくいです。
金融庁の監督指針では、意向把握に使った帳票等について、最終的な意向と比較できる形で保存するなど、意向把握業務が適切に行われたことを後から確認できる措置が例示されています。 金融庁の監督指針:II-4-2-2(3)④
意向確認書面についても、保険会社または保険募集人側で事後的に確認できる方法で保存することが示されています。
なので、
「最終的に何を契約したか」
だけではなく、
そこに至るまでの重要な判断
も追える状態にしておくと、募集記録としてかなり使いやすくなります。
では、何を残しておけばいい?
全部の会話を議事録にする必要はありません。
まずは、
あとからその募集を理解するために必要な情報
を考えます。
たとえば、こんな項目です。
| 項目 | 何を残す? | 例 |
|---|---|---|
| 募集日時 | いつ対応したか | 2026/9/20 14:00 |
| 募集方法 | どう対応したか | 店頭・電話・オンライン |
| 担当者 | 誰が募集したか | 山田 |
| 顧客の主な意向 | 何を求めていたか | 保険料を抑えつつ対人対物は維持 |
| 提案内容 | 何を提案したか | Aプラン・Bプラン |
| 主な説明 | 特に何を説明したか | 車両保険を外す場合の違い |
| 選択・推奨理由 | なぜその商品・プランか | 顧客の保険料重視の意向に対応 |
| 顧客の質問・要望 | 特に何を気にしていたか | 弁護士費用特約について質問 |
| 最終意向 | 最終的に何を希望したか | 弁護士費用特約を追加 |
| 申込・同意 | どう確認したか | 電子申込・本人確認済み |
これは、すべての契約で必ずこの10項目を独自記録しなければならない、という意味ではありません。
商品や募集方法、所属保険会社のシステムによって、すでに申込画面や意向確認書面の中で記録されているものもあります。
大切なのは、
同じ情報を何度も書くことではなく、必要になったときに一件の募集をたどれること
です。
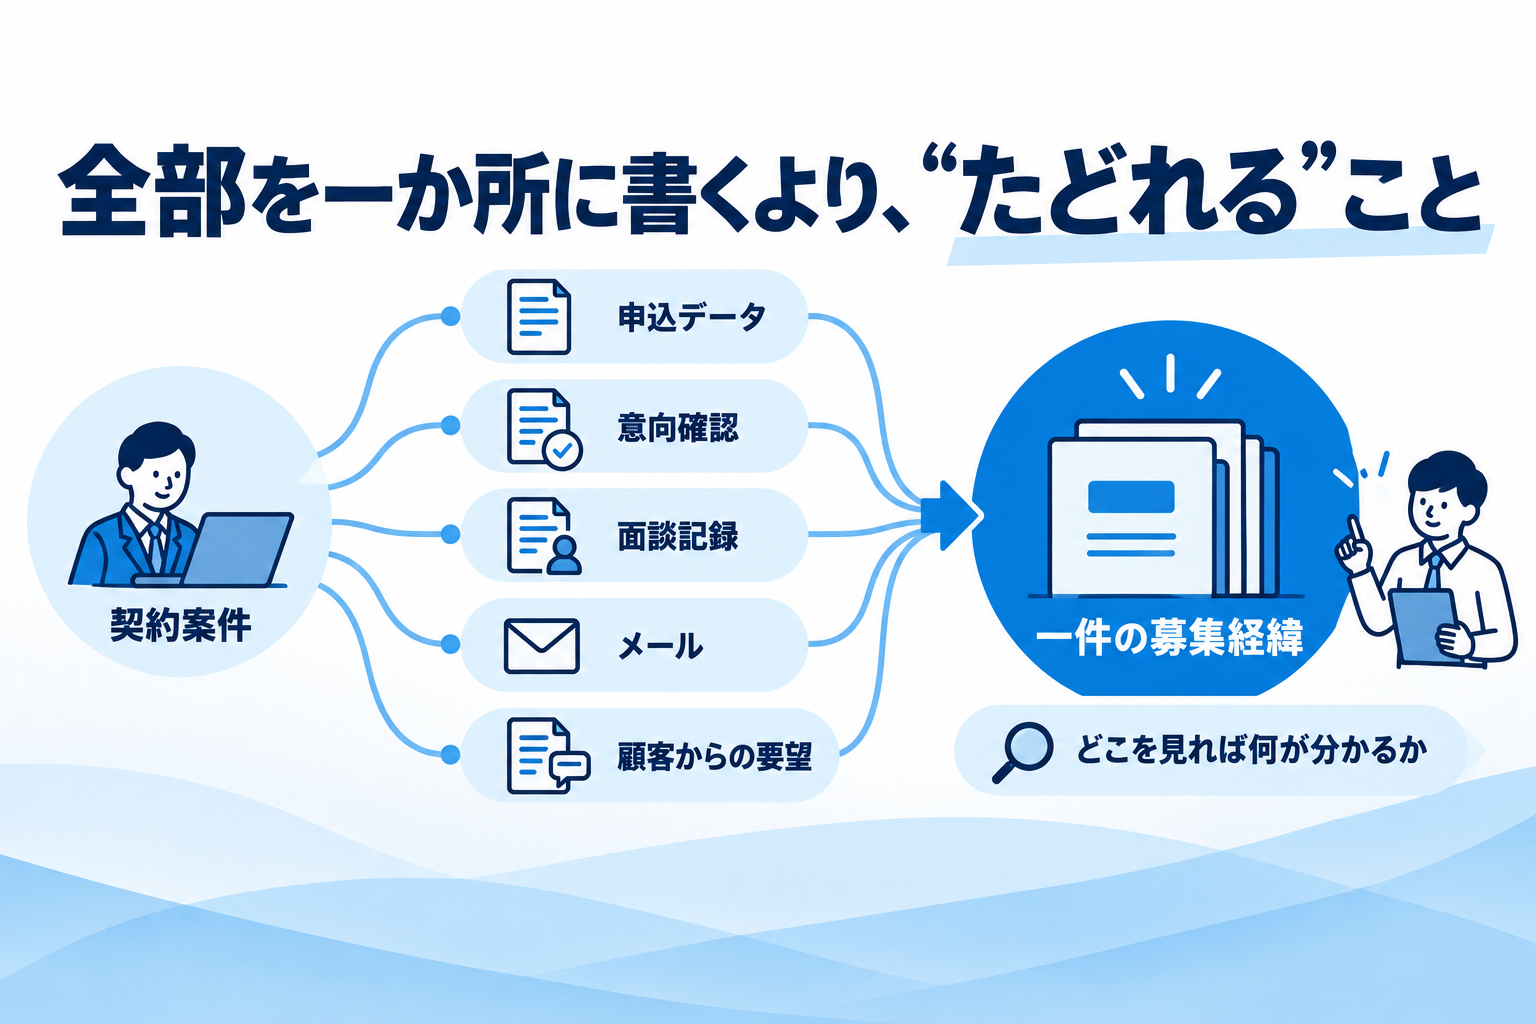
「どこに残すか」は一か所でなくてもいい
実際の募集では、
申込内容は保険会社のシステム。
意向確認は電子帳票。
面談メモは代理店のCRM。
メールで確認した内容はメール。
ということもあります。
必ず全部を一つの画面にコピーしなければならないわけではありません。
ただ、
「この案件の募集経緯を確認したい」
となったとき、
どこを見れば何が分かるか
は社内で決めておいた方がいいでしょう。
たとえば、
申込内容 → 保険会社システム 意向確認 → 電子帳票 特記事項・顧客との重要なやり取り → 顧客管理システム
という形です。
「担当者の個人メールを探さないと分からない」
「本人の手帳にしか書いていない」
という状態は避けたいところです。
特に残しておきたいのは「いつもと違ったところ」
毎回、
「重要事項を説明しました」
「意向確認しました」
と同じ文章だけを残しても、実際の募集内容はあまり見えてきません。
むしろ、記録として価値が高いのは、
通常と違った対応をした部分
です。
たとえば、
「顧客から車両保険は不要との明確な希望があった」
「当初は不要としていた特約を、説明後に顧客自身が追加した」
「家族へ確認してから申込みたいとの希望があり、翌日再度連絡した」
「高齢の顧客だったため、家族同席で再度説明した」
「電話募集で意向確認書面の即時交付が難しかったため、記載すべき内容を口頭で確認し、意向確認書面を事後に遅滞なく交付した」
などです。
こういう部分は、半年後に記憶だけで再現するのは難しいです。
だから、その場で簡単に残しておく。
長文でなくても、
「なぜ通常と違う対応になったのか」
が分かればかなり違います。
お客さまから「いらない」と言われたことも重要
提案した内容だけでなく、
顧客が断った内容
も、場合によっては重要です。
たとえば、
募集人がある補償を説明した。
お客さまは内容を理解したうえで、
「今回は付けなくていい」
と判断した。
半年後、
その補償に関係する事故が起きた。
このとき、
「説明した」
だけではなく、
顧客がどう判断したのか
まで確認できると、当時の募集経緯を理解しやすくなります。
もちろん、何でも
「顧客が断りました」
と書けば代理店側の責任がなくなる、という話ではありません。
必要な説明が適切だったかどうかとは別問題です。
募集記録は、
責任を逃れるための文章を書くものではなく、実際に何が起きたかを残すもの
と考えた方がいいと思います。
「きれいな記録」に直しすぎない
あとから記録を確認して、
「少し説明が足りないな」
と思った。
そこで過去の記録を書き換え、
最初から完璧だったようにする。
これは避けたいところです。
追加確認をしたなら、
後日確認した内容として追加する。
訂正したなら、
何を訂正したか分かるようにする。
募集記録に大事なのは、文章のきれいさより、
後から見ても経緯が分かること
です。
記録の変更履歴まで管理できるなら、その方が扱いやすいでしょう。
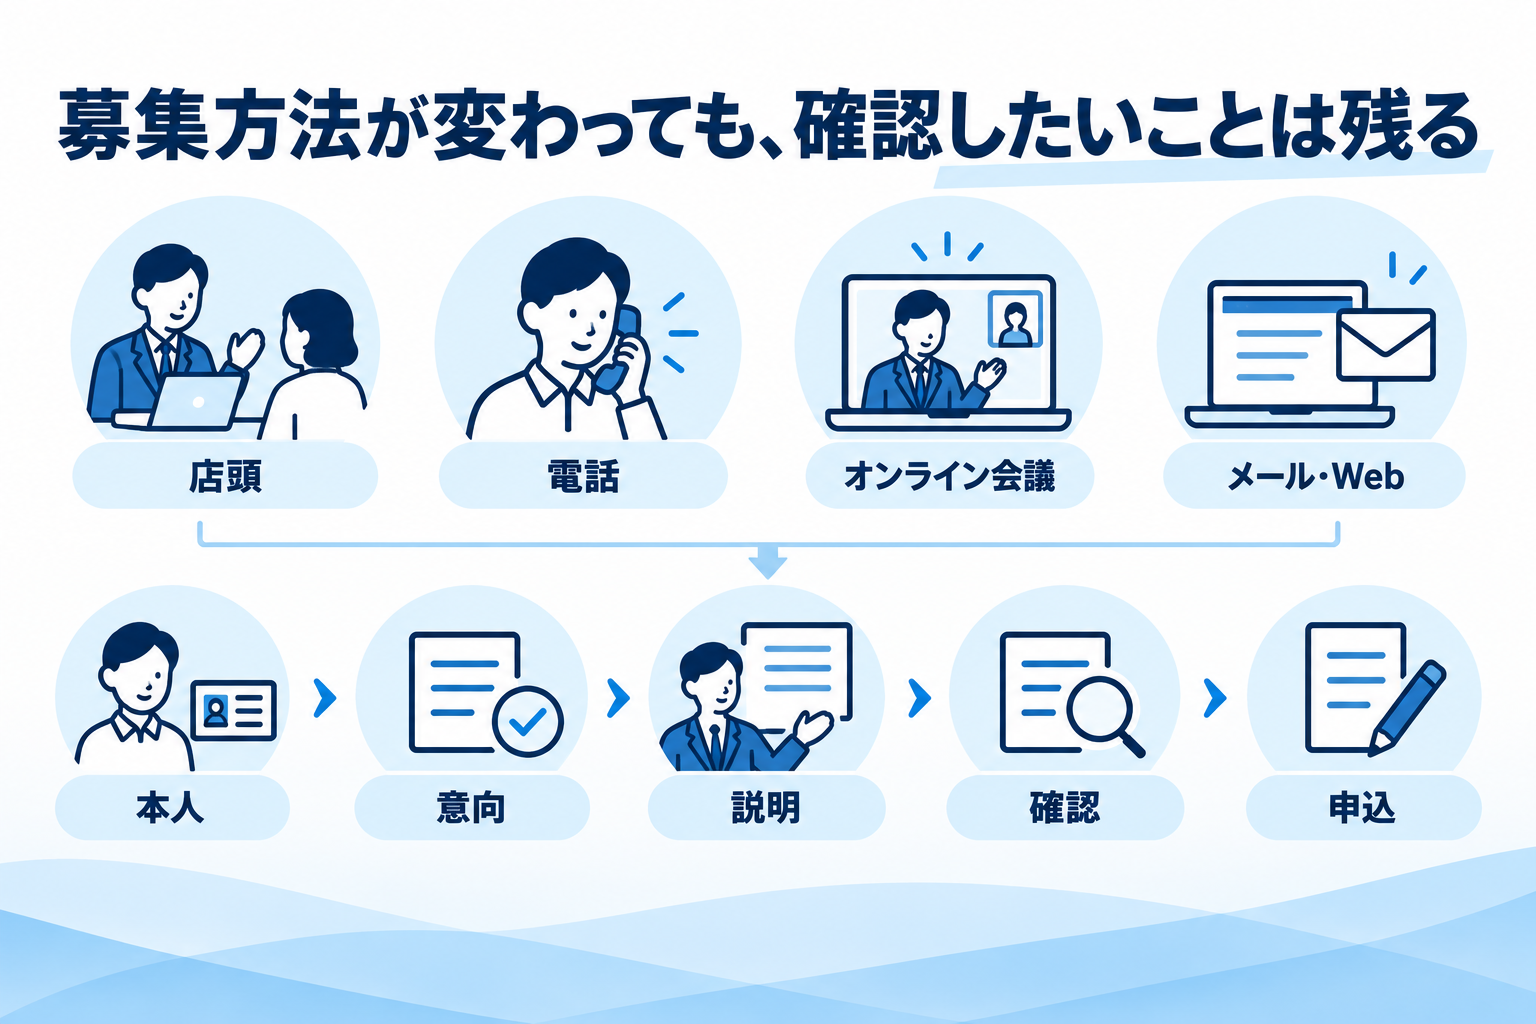
電話やオンライン募集では何を残す?
対面なら、
机の上で資料を見せながら説明する。
署名してもらう。
という流れが見えやすいです。
電話やオンラインになると、少し違います。
たとえば、
いつ電話したのか。
本人確認をどうしたか。
何を口頭で説明したか。
書面をどう交付したか。
顧客の確認をどう取ったか。
こうした流れを後から追えるようにしておきたいところです。
金融庁の監督指針でも、電話募集など意向確認書面をその場で交付することが難しい場合には、意向確認書面に記載すべき内容を口頭で確認したうえで、意向確認書面を事後に遅滞なく交付する方法が示されています。これは意向確認書面の取扱いであり、重要事項説明書なども一律に後日交付できるという意味ではありません。 金融庁の監督指針:II-4-2-2(3)④イ(エ)
「オンラインだから記録は少なくていい」のではなく、
非対面でも必要な説明・確認をどう行ったか
が分かるようにしておくことが大切です。
保存期間は「全部○年」と決めつけない
募集記録の話をすると、
「何年間保存すればいいですか?」
という疑問が出ます。
ここは注意が必要です。
すべての保険代理店の、あらゆる募集記録について、一律に同じ年数だけ保存すればよいとまとめてしまうのは危険です。
記録の種類、商品、法令上の位置づけ、所属保険会社の規則などによって確認する必要があります。
たとえば、現行の金融庁監督指針では、意向確認書面について、保険会社または募集人側でも事後的に確認できる方法で保存することが示されています。
また、特定保険募集人については、法令上作成・保存が必要な帳簿書類について、作成・保存方法を社内規則等に具体的に定めることも示されています。 金融庁の監督指針:II-4-2-10
なので、
「ネットで5年と見たから全部5年」
のように決めるのではなく、
記録ごとに法令・所属保険会社のルールを確認し、自社で保存方法・期間を決める
のが安全です。
個人情報だから、残せば残すほどいいわけでもない
もう一つ忘れたくないのが、募集記録には顧客情報が含まれることです。
家族構成。
事故歴。
健康や生活に関する情報。
事業内容。
連絡先。
契約内容。
記録を詳しくするほど、扱う情報も増えます。
だから、
「念のため全部書いておこう」
ではなく、
募集管理に必要な情報を、適切な権限で管理する
という考え方が必要です。
誰でも見られる共有フォルダへ顧客との詳細な面談記録を置く、といった管理は避けたいところです。
記録することと、適切に守ること。
両方を考えます。
社内規程には「何を残すか」まで書いておく
募集記録が担当者ごとに違うと、
Aさんはかなり詳しい。
Bさんは一行だけ。
Cさんは記録自体がない。
となりがちです。
そこで、
代理店として最低限何を記録するか
を決めておくと運用しやすくなります。
私たちが提供している保険代理店向けの自己点検・教育管理サービス「TAGNOTE」では、募集手続について、たとえば次のような規程を収録しています。
TAGNOTE収録規程例 第28条「意向把握」
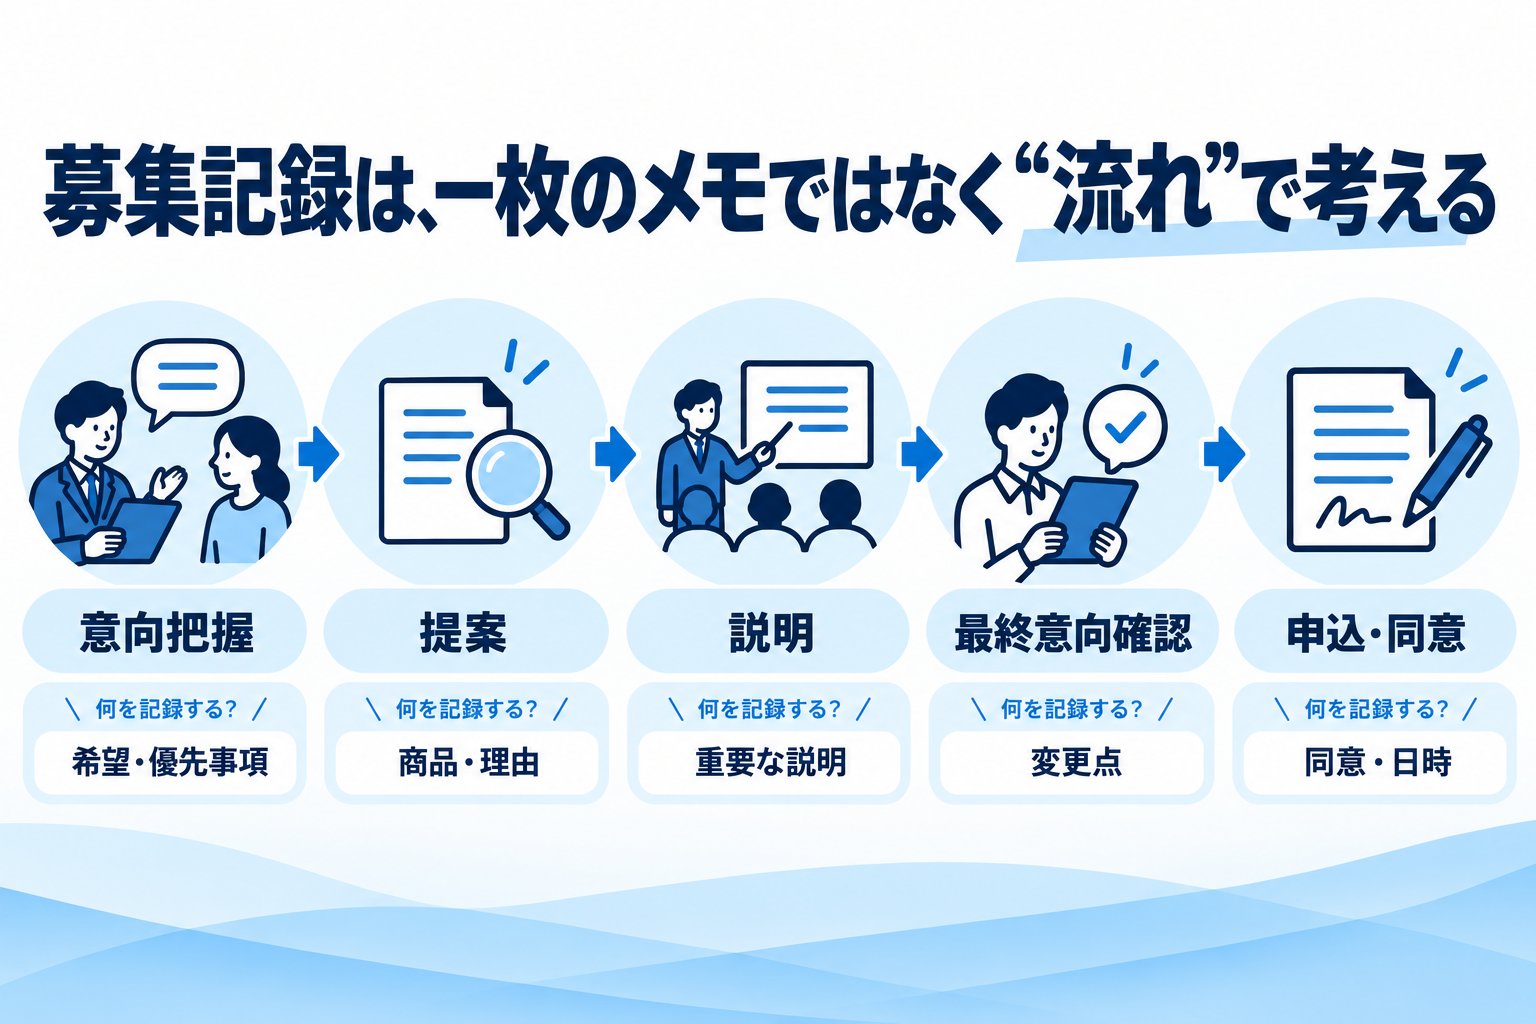
顧客が希望する補償分野、主な補償内容、保険期間、保険料、保険金額その他優先事項を把握し、記録する。
最終確認については、
第30条「最終意向の確認」
申込日までに、当初意向と最終意向の相違およびその理由を確認し、申込内容が最終意向に合致することを顧客と確認する。
意向確認書面等を遅滞なく交付し、確認記録を保存する。
さらに、申込手続については、
第35条「申込手続・同意記録」
申込内容を顧客に確認させ、本人の意思に基づく署名、電子同意その他適正な方法で同意を取得する。
という形です。
ここで大事なのは、
「募集記録を残す」
とだけ決めるのではなく、
募集のどの段階で、何を確認し、何を残すか
まで分けていることです。
※これらはTAGNOTEが実務利用を想定して作成している規程例であり、金融庁や所属保険会社の公式規程ではありません。自社の取扱商品、募集方法、所属保険会社の基準等に合わせて確認・調整してください。
TAGNOTEに登録すると、この募集手続部分を含め、TAGNOTEに収録している保険業務規程テンプレート一式を確認できます。
募集記録の簡単な書式例
独自の記録欄を作るなら、最初はこれくらいでも使えます。
募集対応記録(例)
対応日 2026年9月25日
担当募集人 ○○ ○○
募集方法 オンライン面談
顧客の主な意向 保険料を現在より抑えたい。対人・対物補償は現在と同程度を希望。車両保険は不要との意向。
提案内容・理由 条件に合うAプラン・Bプランを提示。保険料とロードサービスを重視しているためAプランを中心に説明。
特に説明した事項 車両保険を付帯しない場合の補償範囲。弁護士費用特約の内容。
顧客からの質問・要望 弁護士費用特約について質問あり。説明後、付帯を希望。
最終意向 車両保険なし、弁護士費用特約ありで申込みを希望。
申込・確認 電子申込み。本人が申込内容を確認し、電子同意。
これだけでも、
「何を契約したか」
だけではなく、
なぜその契約になったか
がかなり見えます。
ただし、所属保険会社のシステムに同じ情報が記録されているなら、同じ内容を全部二重入力する必要はありません。
独自記録には、
システムだけでは分からない重要な経緯や例外
を残すという考え方でもいいと思います。
一度、最近の契約を開いてみる
最近成立した契約を一件だけ選んでください。
そして半年後の自分になったつもりで見ます。
お客さまが何を希望していたか分かるか。
なぜこの商品・プランになったか分かるか。
重要な説明をしたことが分かるか。
途中で希望が変わったなら、その理由が分かるか。
本人が最終的に確認して申し込んだことが分かるか。
ここまで追えれば、かなり良い状態です。
逆に、
申込書はある。
でも、それ以外は担当者の記憶しかない。
という状態なら、次の募集から少しだけ記録を増やしてみる。
全部の会話を文章にする必要はありません。
募集記録で目指したいのは、
「全部書いてある」ではなく、「あとから募集の判断をたどれる」状態です。
運営:株式会社Arima Estate · 編集方針・著者情報
出典・参考資料
- 金融庁「保険会社向けの総合的な監督指針」
該当箇所:II-4-2-1(4):代理店監査等。II-4-2-2(3)④ア・イ(エ)(キ):意向把握の帳票保存、電話募集等の意向確認書面、保存方法。II-4-2-10:帳簿書類。2026年9月30日確認。