比較推奨販売
保険代理店の「おすすめ商品」、今までの説明で大丈夫?比較推奨販売の見直しポイント
「なぜ、その商品をおすすめするのか」を説明できますか。2028年3月施行の比較推奨販売の見直しを、顧客の意向確認、商品の選別、推奨理由、社内規程・教育・記録の運用まで、現場の流れに沿って整理します。
目次 (12項目)開く
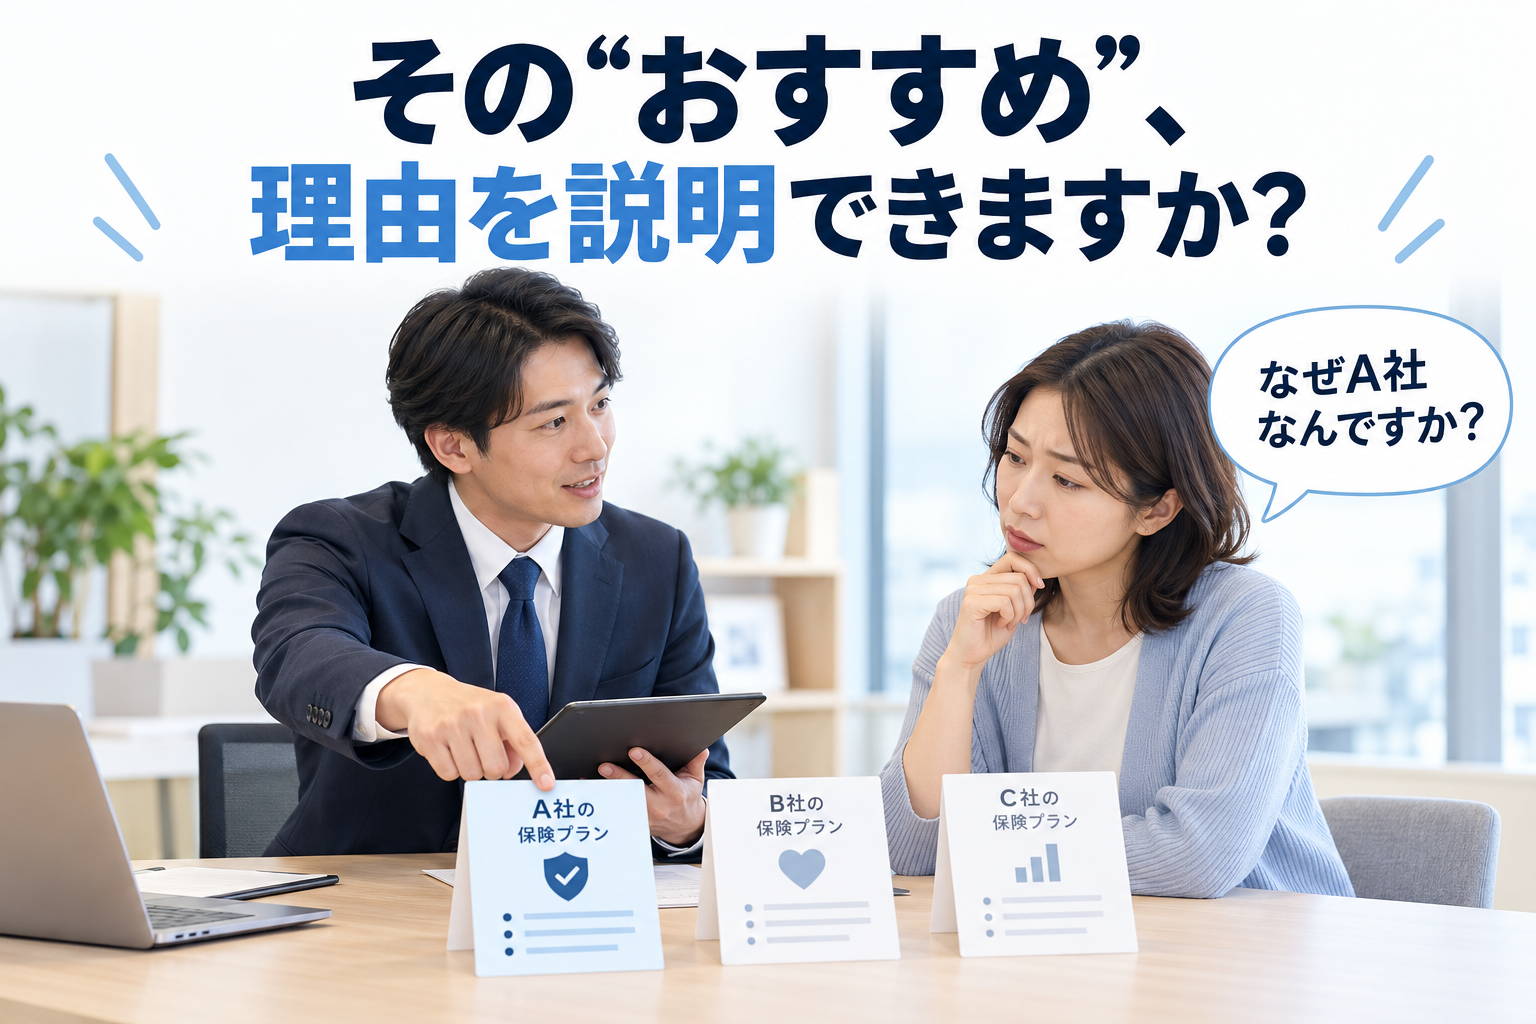
「この条件なら、A社の商品がおすすめです」
乗合代理店なら、珍しくない説明だと思います。
では、そのあとお客さまから、
「どうしてA社なんですか?」
と聞かれたら、どう答えるでしょうか。
「補償がいいから」
「保険料が安いから」
「うちでよく扱っているから」
いろいろな答えがありそうです。
ただ、これからの比較推奨販売では、この「なぜそれを勧めるのか」を、今まで以上に整理しておく必要があります。
2026年8月28日、金融庁は乗合代理店の比較推奨販売について、改正後の内閣府令と監督指針を公表しました。新しいルールは2028年3月1日から施行・適用されます。金融庁は、施行日を待たず、改正趣旨を踏まえて可能な限り速やかに体制整備を進めることが望ましいとも示しています。 金融庁の公表資料
今回は法律の条文を並べるのではなく、
「今のおすすめの仕方を、代理店としてどこから見直せばいいのか」
というところから考えます。
いわゆる「ハ方式」はどうなる?
従来の「ハ方式」は、顧客の意向に沿って比較可能な同種の商品を選別する方法によらず、商品を提案し、その理由を説明する募集方法です。
今回の改正では、この方法を定めた保険業法施行規則第227条の2第3項第4号ハが削除されます。改正府令の施行と監督指針の適用は、2028年3月1日です。
今後は、お客さまが求める補償や保険料などの意向を起点に、比較可能な同種の商品を選び、概要と提案理由を説明する流れを整えます。「いつもこの会社だから」だけで決めず、意向と選定理由がつながるよう、方針・研修・記録を見直しておきましょう。
金融庁は、施行日を待たず可能な限り速やかに体制を整えることが望ましいとしています。
追記:2026年10月7日。出典:金融庁・2026年8月28日公表資料、改正府令の新旧対照表(第227条の2・附則)、金融庁の考え方(No.5・6)。
比較推奨販売は、2028年から突然始まる話ではない
「2028年から新しい制度が始まる」
と聞くと、それまでは特に何もしなくていいようにも見えます。
でも、そうではありません。
現在でも、乗合代理店が複数の商品を扱い、その中から商品を提示・推奨する場合には、顧客の意向を踏まえて適切に対応する必要があります。
今回の改正では、そこからさらに踏み込んで、
- 顧客が何を重視しているのか
- どのように商品を選別したのか
- なぜその商品を提示・推奨するのか
- 代理店側の都合に引っ張られていないか
- その運用を社内でどう管理するか
を、よりはっきり確認する方向になっています。
特に金融庁は、今回の改正とは別に、意向把握義務自体は現在もすでに対応が必要なものだと明記しています。
なので、
「2028年になったら急にやり方を変える」
よりも、
今の販売方法を一度見直しておく
方が現実的です。
最初に聞くべきなのは「何を重視していますか?」
たとえば、自動車保険を複数社扱っているとします。
お客さまが、
「保険料はできるだけ抑えたい。ただ、事故のときのサポートは重視したい」
と言った。
ここで初めて、
「では、こういう商品が候補になります」
と絞っていく。
新しい監督指針では、顧客の意向に沿って商品を選別する場合、商品特性や保険料水準など、顧客が重視する事項を事前に丁寧かつ明確に確認する必要があるとされています。
なので順番としては、
売りたい商品を決める ↓ それに合う理由を探す
ではありません。
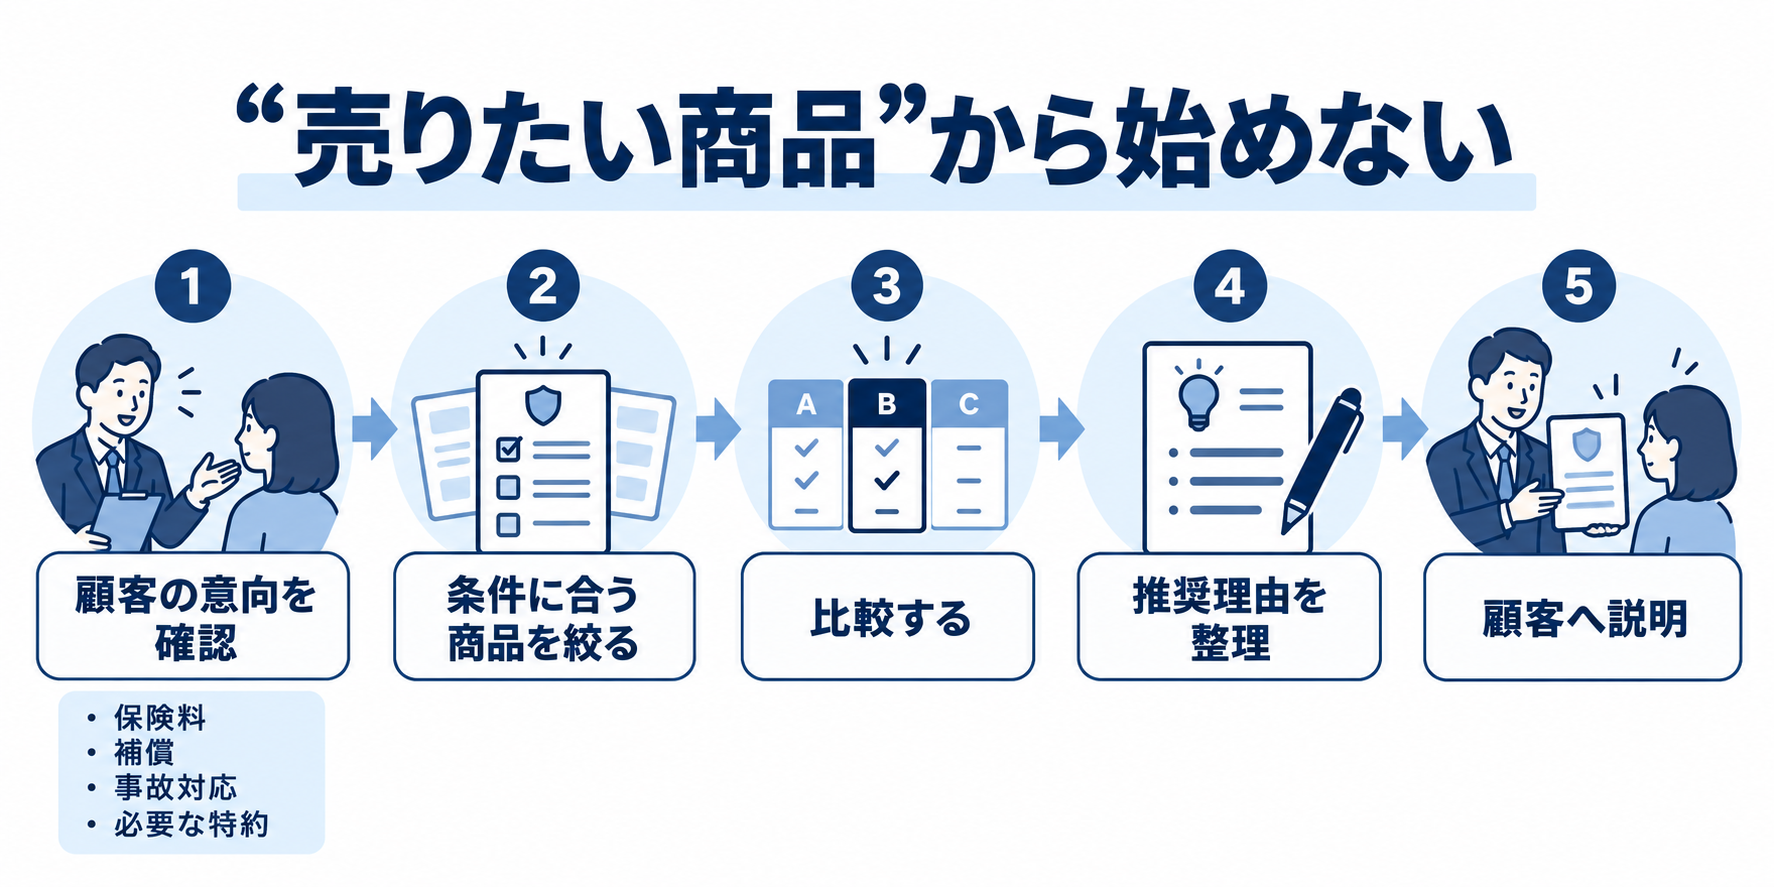
顧客が何を重視しているかを聞く ↓ その条件に合う商品を絞る
です。
当たり前に見えますが、ここがかなり大事です。
「A社がおすすめです」の次が必要になる
顧客の意向を聞いて、A社とB社が候補に残った。
その中でA社を勧める。
ここで、
「A社がおすすめです」
だけでは少し足りません。
改正後の監督指針では、顧客の意向に沿って選んだ商品の中から特定の商品を推奨する場合、その概要と、提示・推奨する基準や理由を説明することが求められています。
さらに、特定商品を推奨する場合には、代理店や募集人側の都合ではなく、顧客の最善の利益を考えた、合理的で一定の具体性がある理由を説明することが示されています。
たとえば、
「A社がおすすめです」
ではなく、
「事故対応を特に重視されているので、今回候補になった商品の中では、○○の点がご希望に合うと考えてA社をご案内しています」
という形です。
説明を長くすることが目的ではありません。
顧客が話した希望と、おすすめする理由がつながっているか。
そこです。 改正後の監督指針:II-4-2-9(5)①B
「いつも扱っているから」は、誰の理由なのか
代理店側にも事情があります。
この保険会社は手続きしやすい。
担当者と連絡が取りやすい。
普段からよく扱っている。
募集手数料の条件がいい。
実務では、こういう事情がまったく存在しないわけではありません。
ただし、
代理店にとって便利であることと、顧客にとってその商品が合っていることは別です。
改正後の監督指針では、形式上は合理的な理由を説明しているように見せながら、実際には募集手数料の高さや代理店への便宜供与など、代理店側の事情で商品を選別・推奨しないよう留意することが示されています。
また、本当の推奨理由を説明せず、複数の理由があるのに主な理由を隠して別の理由だけを伝えることについても注意が示されています。
ここは結構重要です。
あとから整った説明を付ければいい、という話ではありません。
実際にその商品を選んだ理由と、お客さまに説明する理由が一致しているか。
そこまで見る必要があります。
他の商品があることも伝える
A社を勧めたからといって、A社しか選択肢がないとは限りません。
改正後の監督指針では、顧客の意向に沿って選別した商品の中から特定の商品を推奨する場合、他にも該当する商品があること、そして顧客から求められれば、それらの商品概要や契約内容も説明する旨を伝えることが示されています。
たとえば、
「今回のご希望からはA社とB社が候補になります。その中で○○という理由からA社をご案内しています。B社についても比較したい場合はご説明できます」
くらいです。
これなら、お客さま側も、
「A社しかないから勧められた」
ではなく、
「候補がある中で、こういう理由でA社なんだ」
と理解しやすくなります。
全商品を毎回並べる、という話ではない
ここも誤解しやすいところです。
比較推奨販売だからといって、
「取り扱っている保険会社の商品を毎回全部出さないといけない」
という話ではありません。
まず顧客の意向を聞く。
その意向に沿って比較可能な商品を絞り込む。
そして、その中から商品を提示・推奨する。
という考え方です。
改正後の監督指針も、二以上の比較可能な同種の保険契約から顧客の意向に沿って選別することを前提にしています。
なので重要なのは、
商品を全部並べることではなく、
どういう考え方で候補を絞ったか説明できること
です。
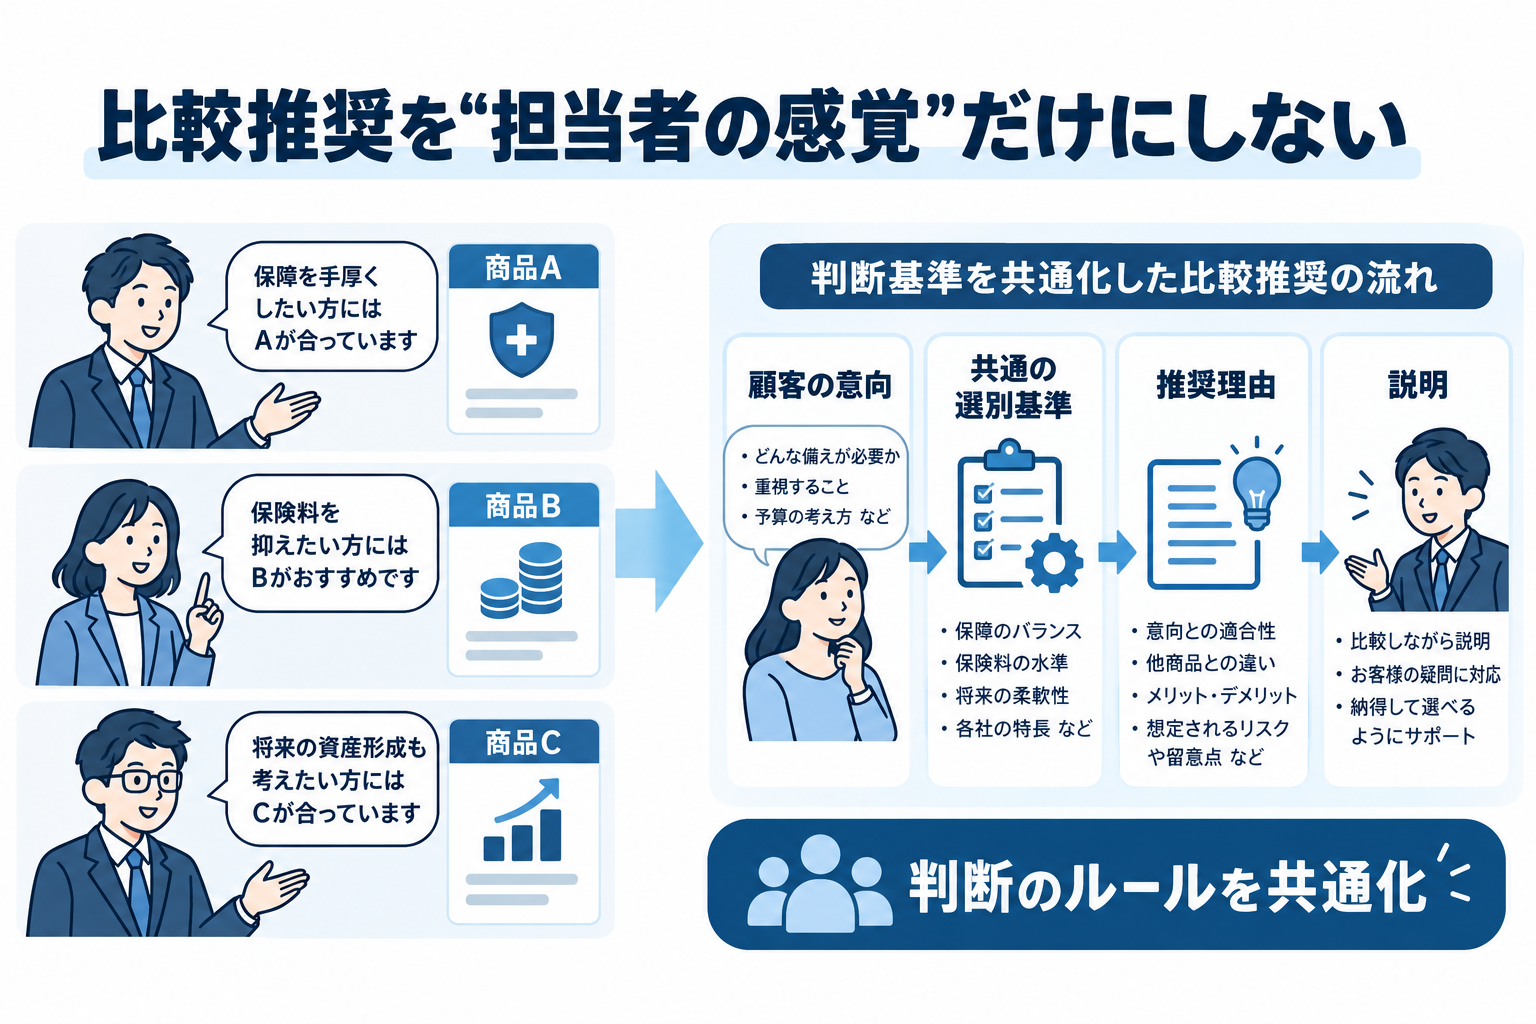
ここからが代理店経営として重要。「個人技」にしない
募集人が3人いる代理店を考えてみます。
同じようなお客さまに、
AさんはA社。
BさんはB社。
CさんはC社。
もちろん、顧客の希望が違えば結果が違って当然です。
でも、
Aさんは補償内容を見ている。
Bさんは保険料だけ見ている。
Cさんは「いつも扱っている会社」で決めている。
となると、代理店としての考え方がバラバラです。
そこで必要になるのが、
代理店として、商品をどう選び、どう推奨するかというルール
です。
今回の改正後の監督指針では、提示・推奨する基準や理由を社内規則等に規定すること、その規則に沿った教育・管理・指導を行うこと、さらに必要な記録や証跡の保存期間なども社内規則等に定め、比較推奨販売の適切性を確認・検証することが示されています。
ここは、かなり大きいところです。
募集人に、
「ちゃんとお客さまに合う商品を勧めてください」
と言うだけではなく、
どうすれば「ちゃんと」に当たるのかを代理店側で決める。
その必要があります。
社内規程に入れるなら、どんな文章になる?
ここで、具体的に規程へ落としてみます。
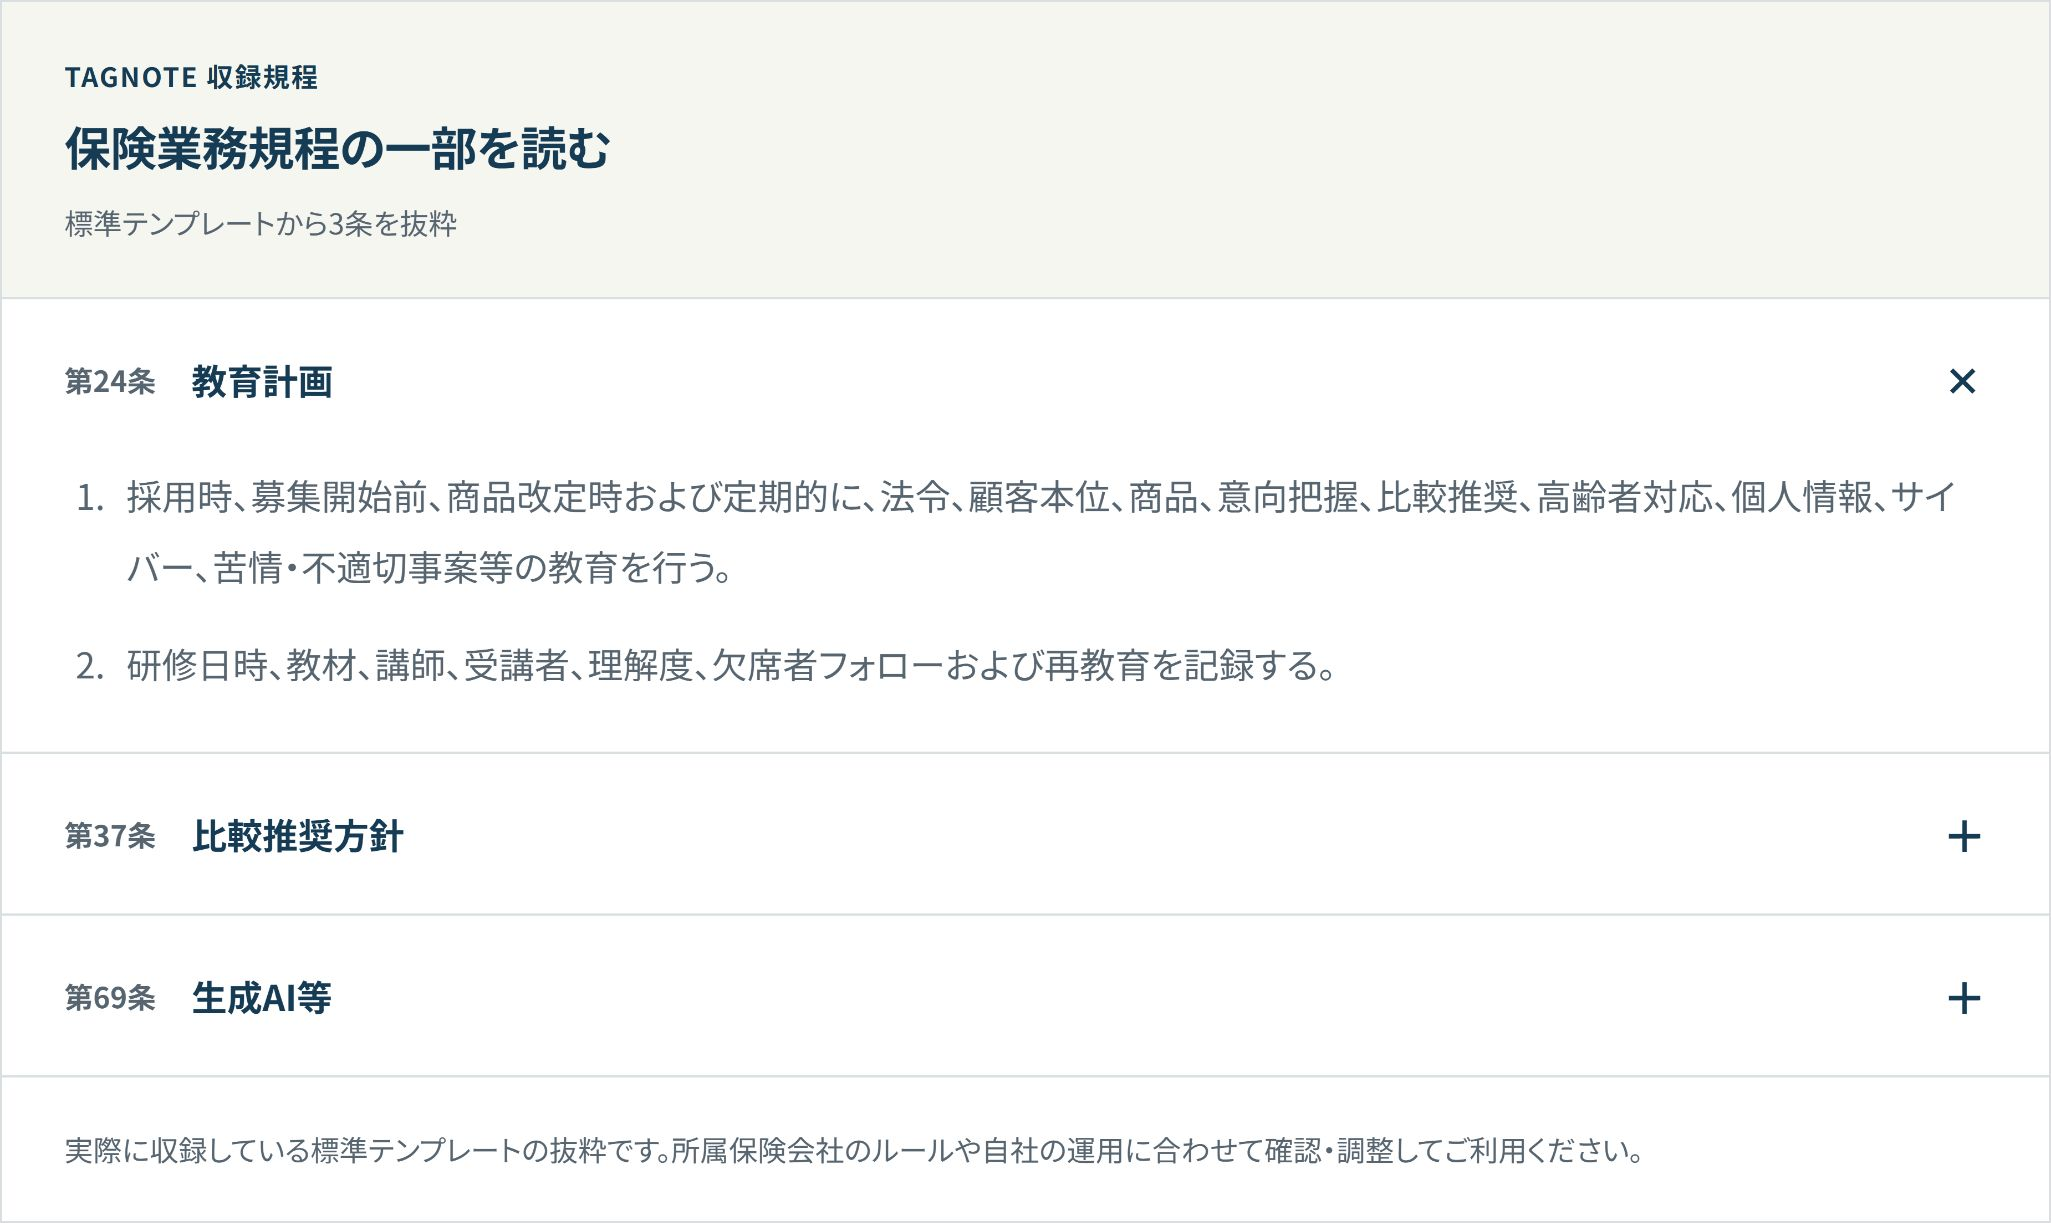
私たちが提供している保険代理店向けの自己点検・教育管理サービス「TAGNOTE」では、比較推奨販売について、たとえば次のような規程を収録しています。
TAGNOTE収録規程例 第37条「比較推奨方針」
乗合代理店は、取扱商品の範囲、商品の選別基準、推奨理由および見直し方法を定めた比較推奨方針を策定し、公表または顧客に説明する。
方針は、資本関係、手数料または事務都合だけでなく、顧客の意向に対応する合理的かつ具体的な基準とする。
さらに、実際の商品選びについては、
第38条「商品選別」
顧客の意向に基づき比較可能な商品を客観的に絞り込み、その過程を記録する。
特定商品を推奨するときは、当該商品を選別した理由を顧客が理解できるよう説明する。
という形にしています。
これは金融庁の条文をそのまま転載したものではなく、実際の代理店業務へ落とし込むためにTAGNOTE側で作成している規程例です。
そのため、そのままコピーすれば全代理店で十分という意味ではありません。
実際には、
- 専属か乗合か
- 何社の商品を扱っているか
- どの商品分野を扱っているか
- 実際にどのような比較をしているか
- 所属保険会社からどのようなルールが示されているか
などに合わせて確認・調整する必要があります。
ただ、
「比較推奨販売について社内規程に何を書けばいいか分からない」
という場合には、スタート地点として使える形にしています。
TAGNOTEに登録すると、ここで紹介した比較推奨販売部分だけでなく、TAGNOTEに収録している保険業務規程テンプレート一式を確認できます。
規程を作っただけでは終わらない
ここは前回の社内規程の記事ともつながります。
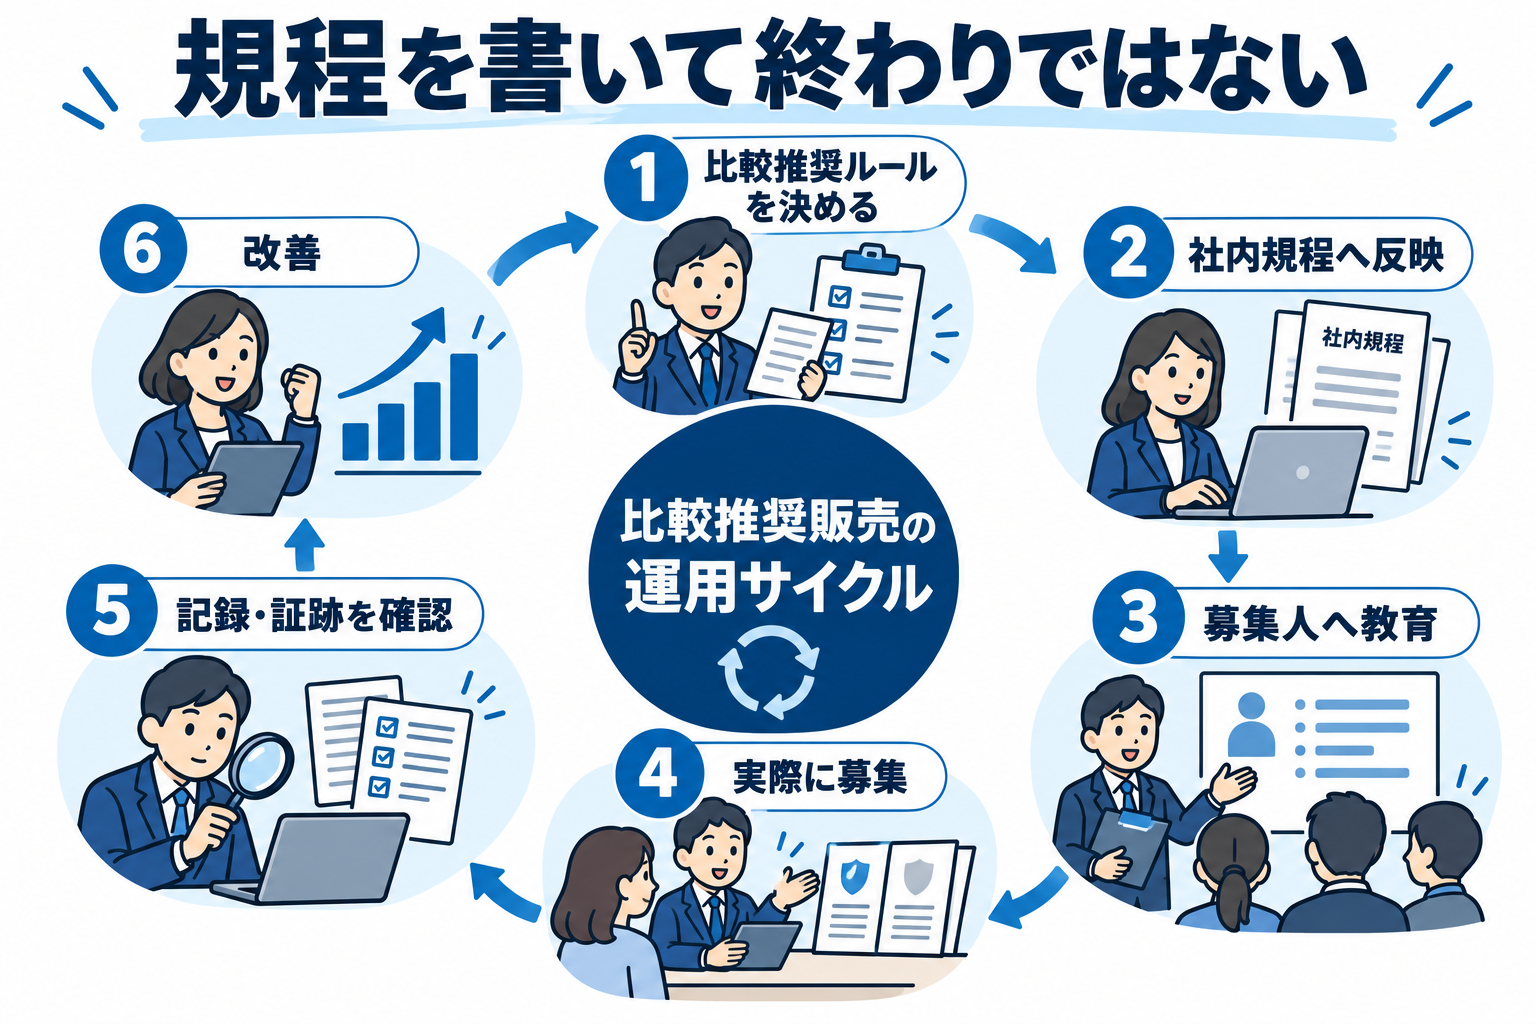
比較推奨販売のルールを決める。
規程に入れる。
これで終わりではありません。
募集人が、そのルールを理解する必要があります。
そして、
実際の募集でその通り説明しているか。
必要な記録が残っているか。
特定の商品へ不自然に偏っていないか。
といったところを後から確認する必要があります。
金融庁も、社内規則等を定めるだけではなく、教育・管理・指導、記録・証跡の保存、確認・検証、必要に応じた改善まで一連の体制として示しています。 改正後の監督指針:II-4-2-9(5)②
なので流れとしては、
比較推奨ルールを決める → 社内規程へ入れる → 募集人へ教育する → 実際の募集で運用する → 記録を確認する → 必要なら改善する
までです。
2028年まで何をすればいい?
施行は2028年3月1日です。
まだ時間があります。
ただ、比較推奨販売は、システムの設定を一つ変えたら終わる話ではありません。
実際の募集方法を確認する。
代理店としての考え方を決める。
規程に入れる。
募集人に伝える。
実際に試してみる。
記録方法を整える。
これにはある程度時間がかかります。
だから今なら、いきなり完璧な規程を作るより、
自社が今、どうやって商品を勧めているのか
を一度見てみるところからでいいと思います。
まず、よく売っている商品を一つ思い浮かべる
自社でよく勧めている商品を一つ考えてみてください。
そして、募集人に聞いてみます。
「なぜ、この商品をおすすめしていますか?」
すぐ答えが出るでしょうか。
さらに、
「その理由は、お客さまが言った希望とつながっていますか?」
まで聞いてみる。
もし、
「昔からこの商品だから」
「会社としてこれを売っているから」
「担当者が使いやすいから」
という答えしか出てこないのであれば、比較推奨販売の考え方を一度整理してみる価値があります。
逆に、
「このお客さまは○○を重視していて、その条件ではA社とB社が候補になり、その中で○○という理由からA社を勧めた」
まで説明できるなら、かなり整理されています。
比較推奨販売は、難しい制度の話に見えます。
でも募集現場まで落としてみると、
何を求めているお客さまなのか。 何を基準に商品を選んだのか。 なぜ、その商品を勧めたのか。
まずはこの3つです。
そして代理店として大事なのは、
その考え方を、一人ひとりの感覚だけにしないこと。
2028年に向けて、そこから整理していくのがいいと思います。
運営:株式会社Arima Estate · 編集方針・著者情報
出典・参考資料
- 金融庁:令和7年保険業法改正に係る内閣府令・監督指針のパブリックコメント結果(2026年8月28日)
該当箇所:1.改正の概要、2.適用日等。2028年3月1日施行・適用、施行前の体制整備と現行の意向把握義務。2026年9月30日確認。
- 金融庁:保険会社向けの総合的な監督指針の一部改正(別紙3・新旧対照表)
該当箇所:II-4-2-9(5)①B・②(3~5ページ):意向確認、選別・推奨理由、他商品の説明、社内規則・教育・記録・検証・改善。2028年3月1日適用。